2026GTM 状态

GTM 的剧本正在实时重写。到 2026 年,我们看到的领先公司不仅增长更快,而且销售方式、定价方式也有所不同,并建立了更精简的团队,并将人工智能嵌入到漏斗的每一层。本报告借鉴了 150 多家 B2B Software GTM 领导者(从早期到后期)的数据,以区分真正推动发展的内容与仍然炒作的内容。
混合运动和更智能的货币化的兴起
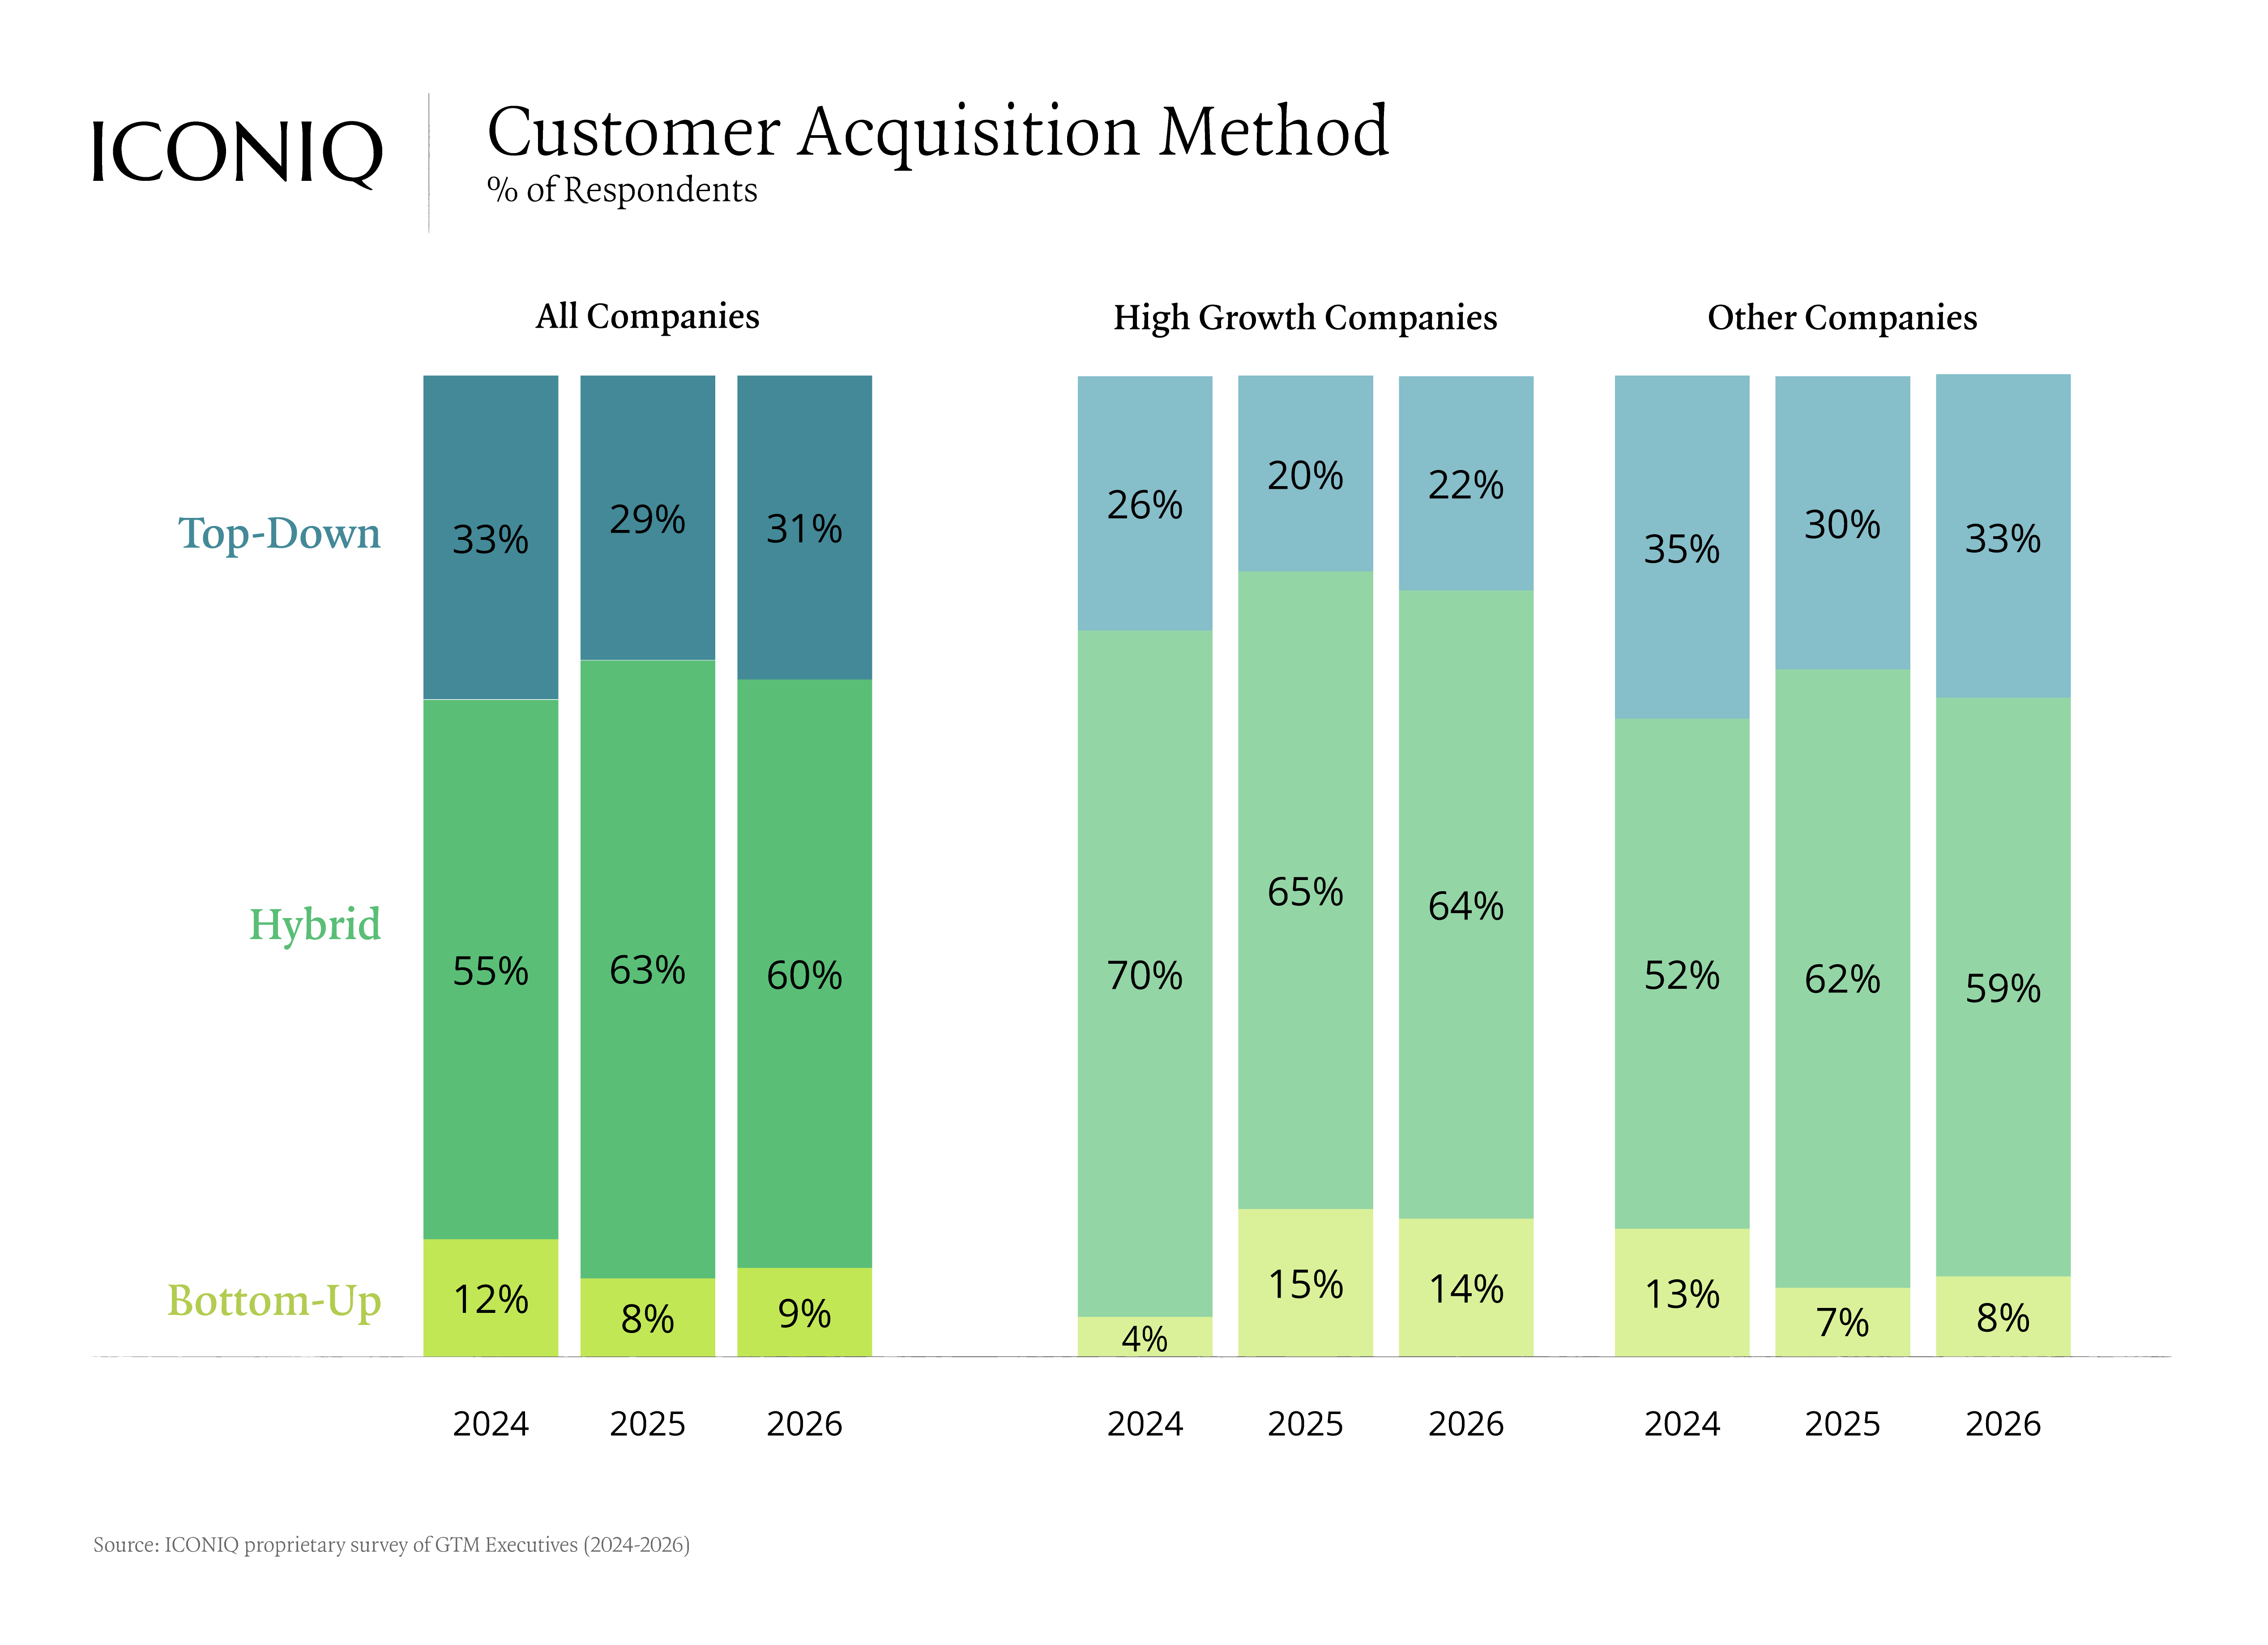
混合动力不再是一个差异化因素——它是默认的。根据我们的数据,2026 年最成功的 GTM 组织将企业销售与自下而上的切入点相结合,并建立反映客户实际购买意愿的定价模型。
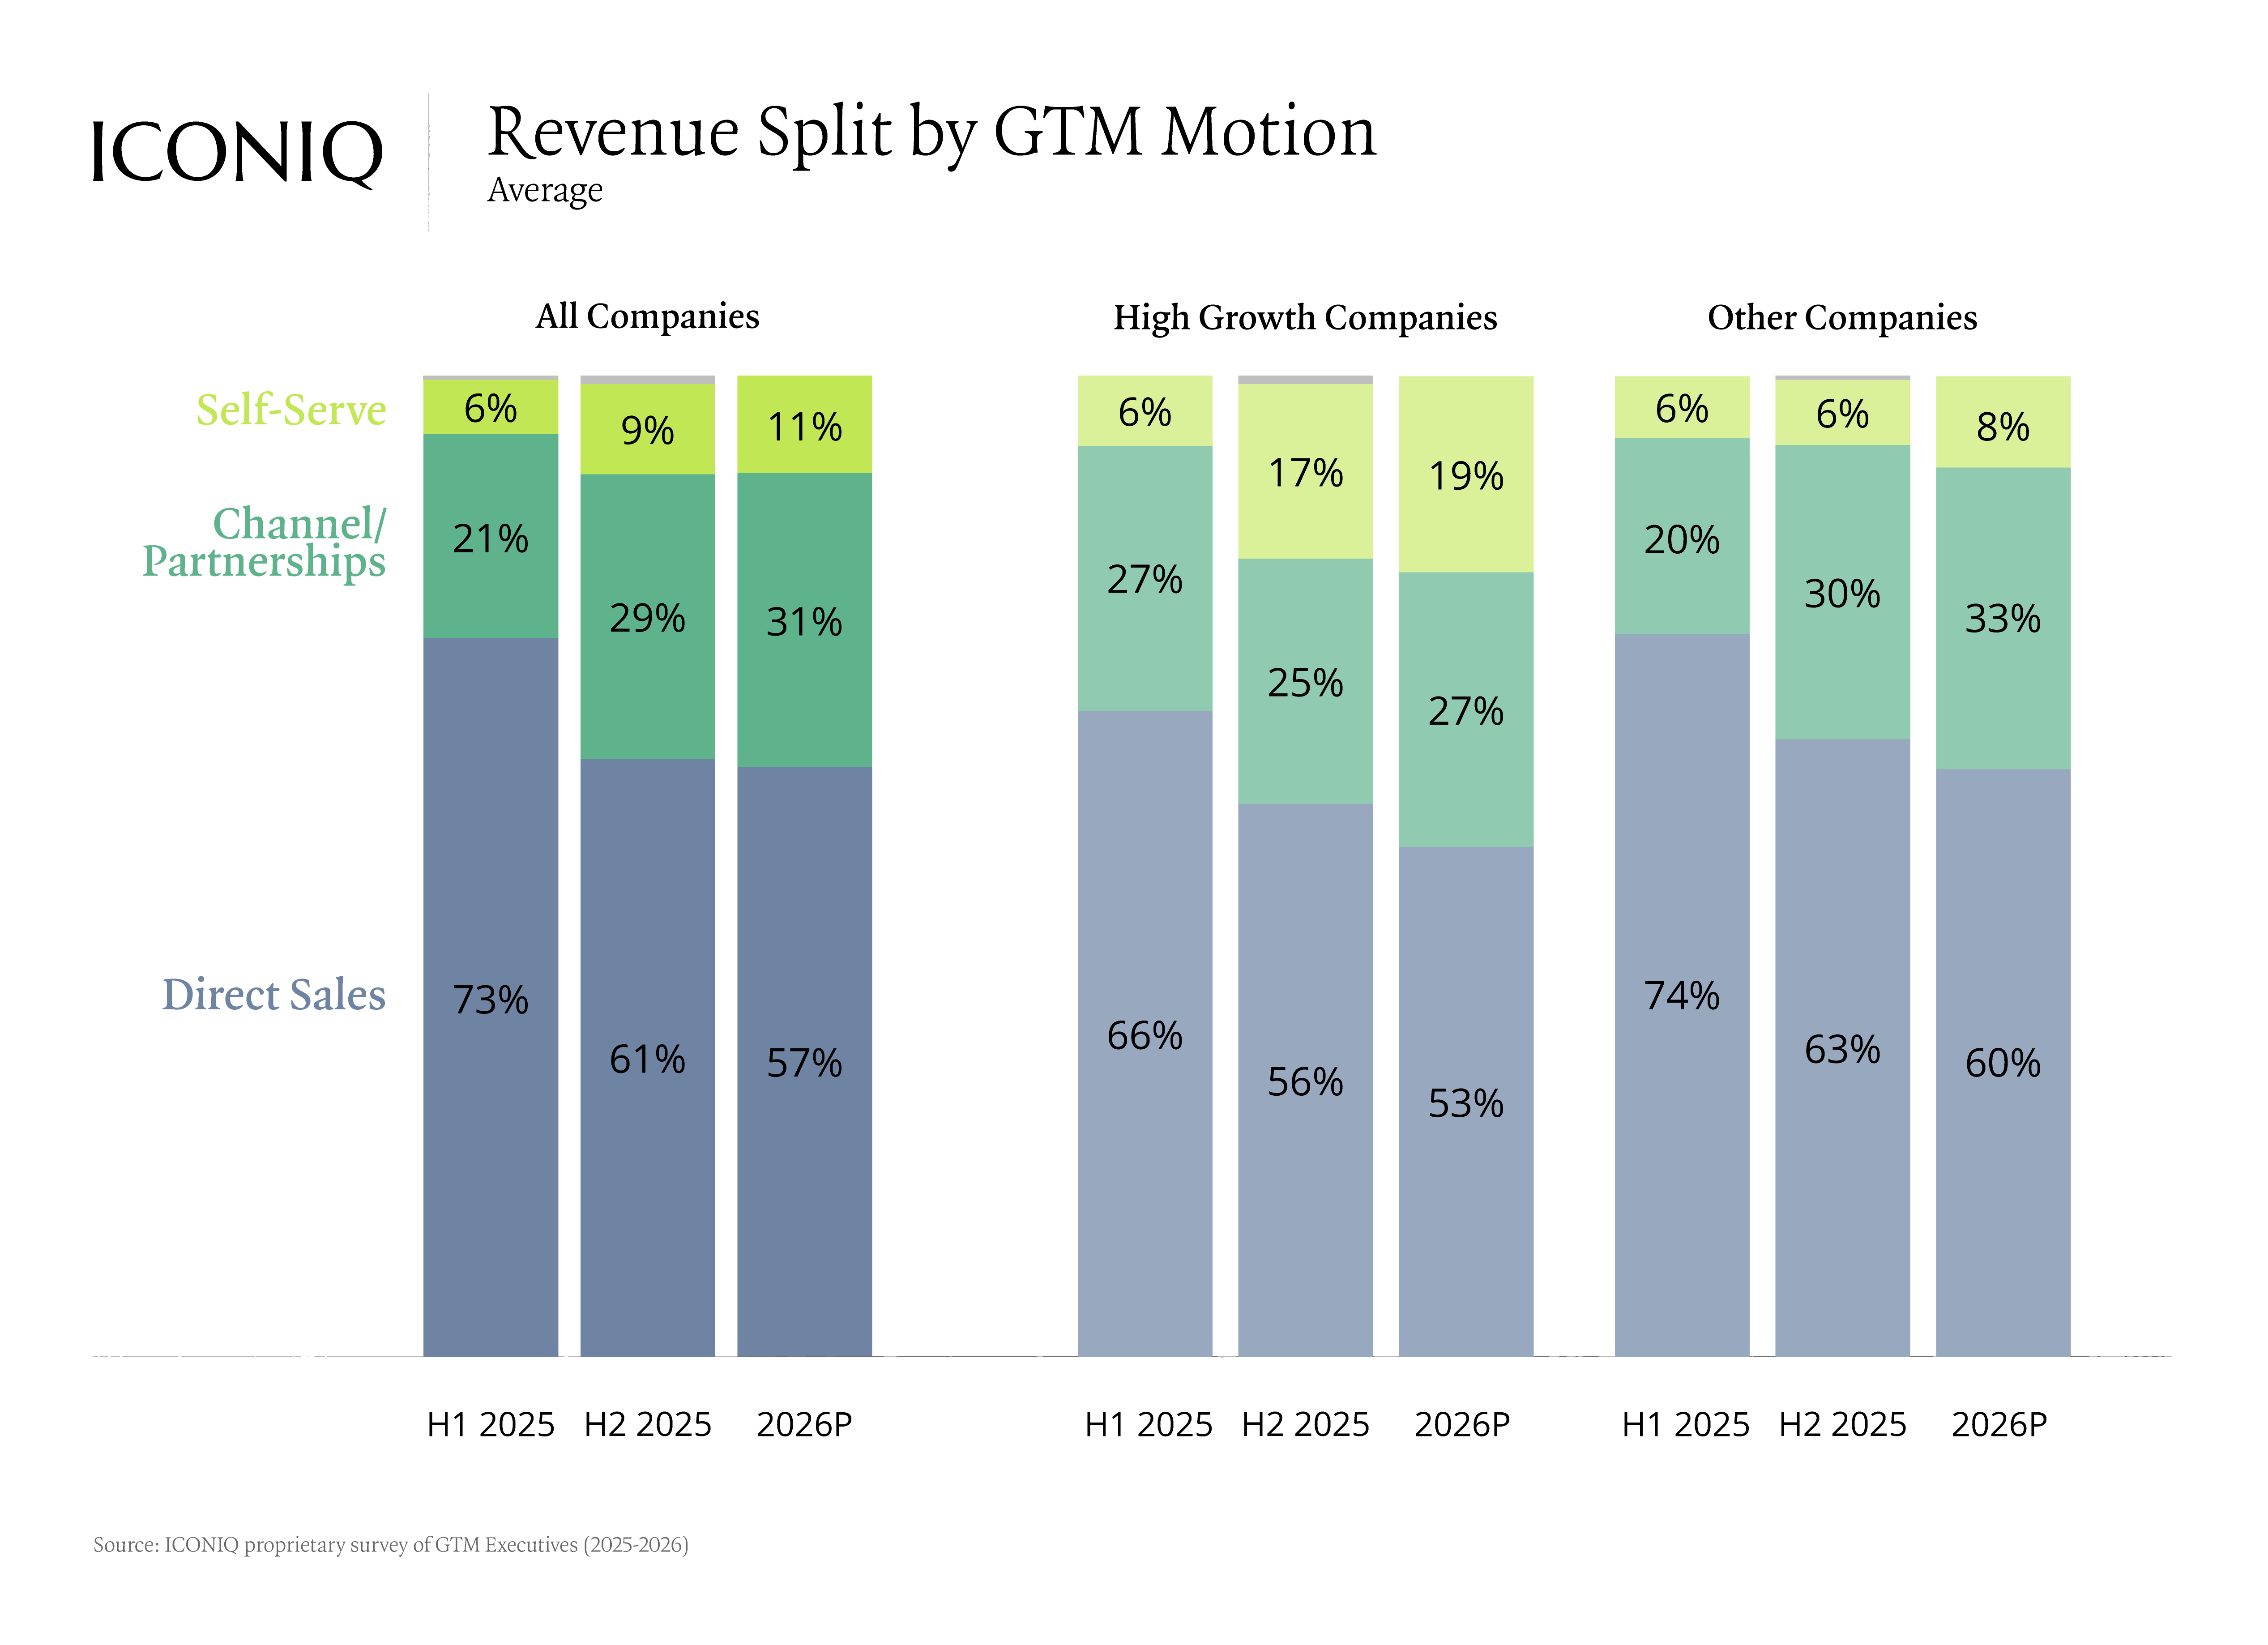
高增长公司正在进一步倾向于这种转变。同行预计,到 2026 年,自助服务将占收入的 10% 左右,而高增长公司则预计这一数字几乎翻倍,约为 20%,这表明自下而上正在成为一个重要的收入杠杆,而不仅仅是漏斗顶部的实验。
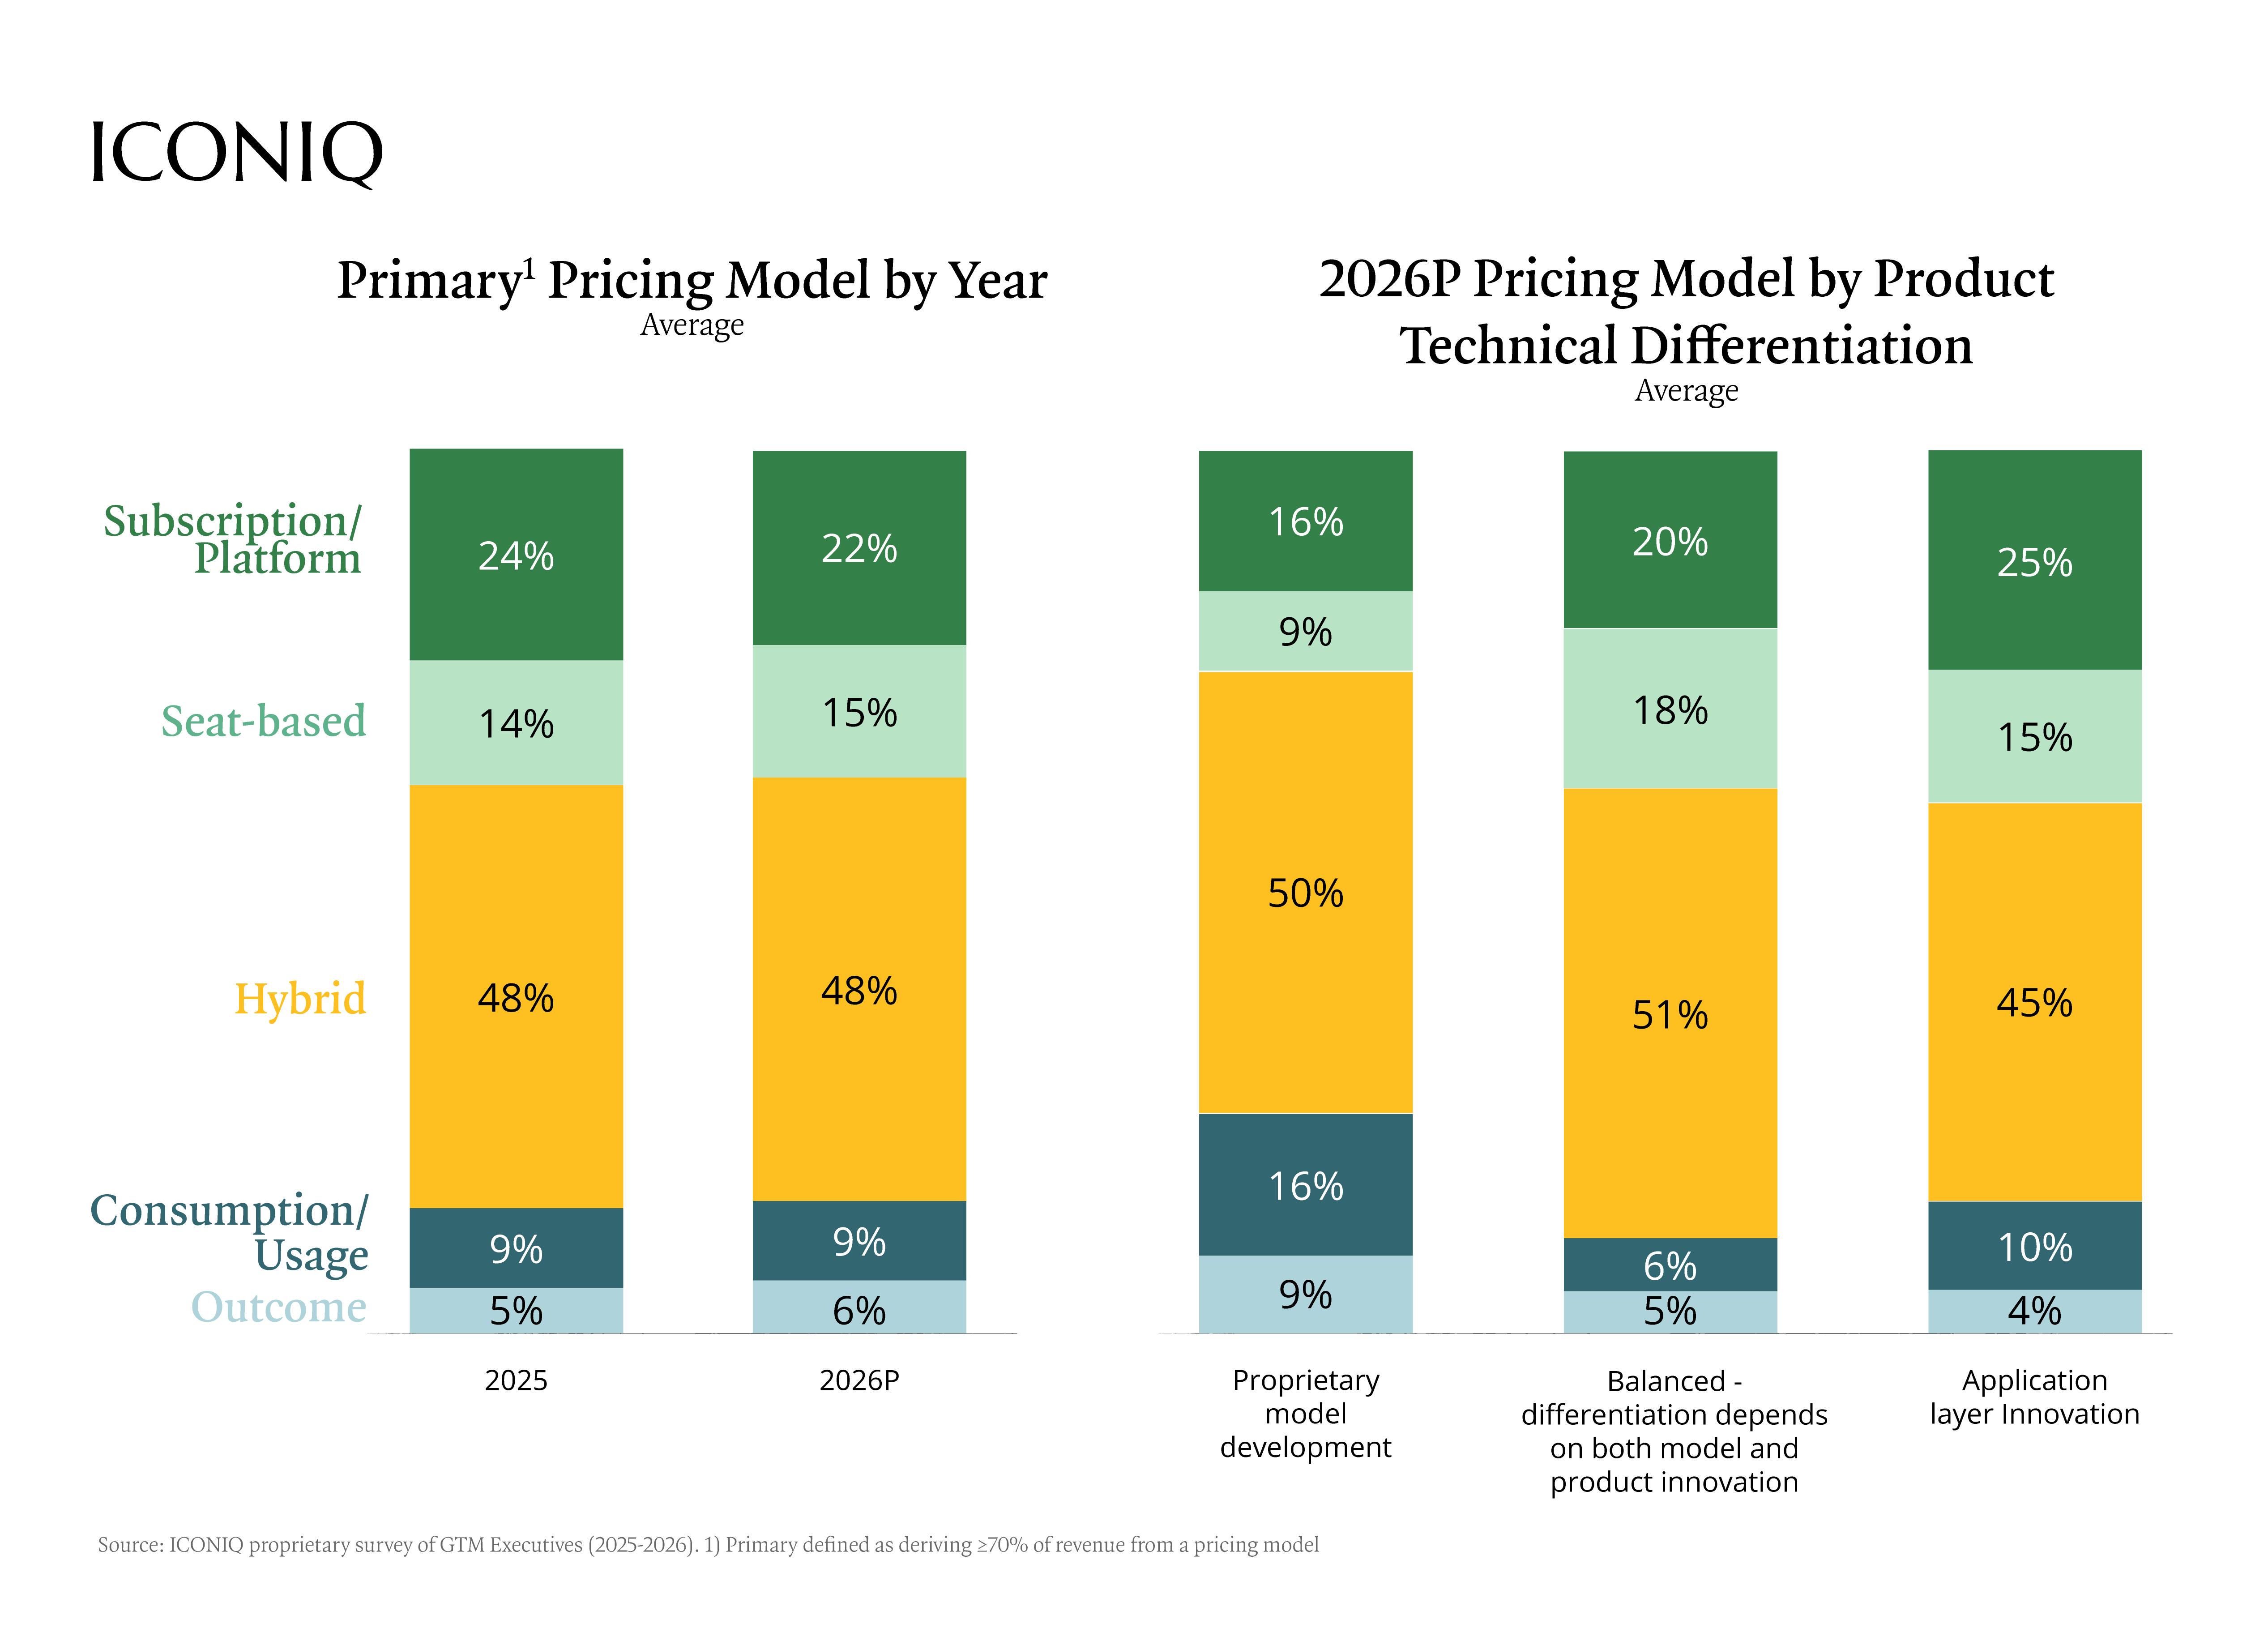
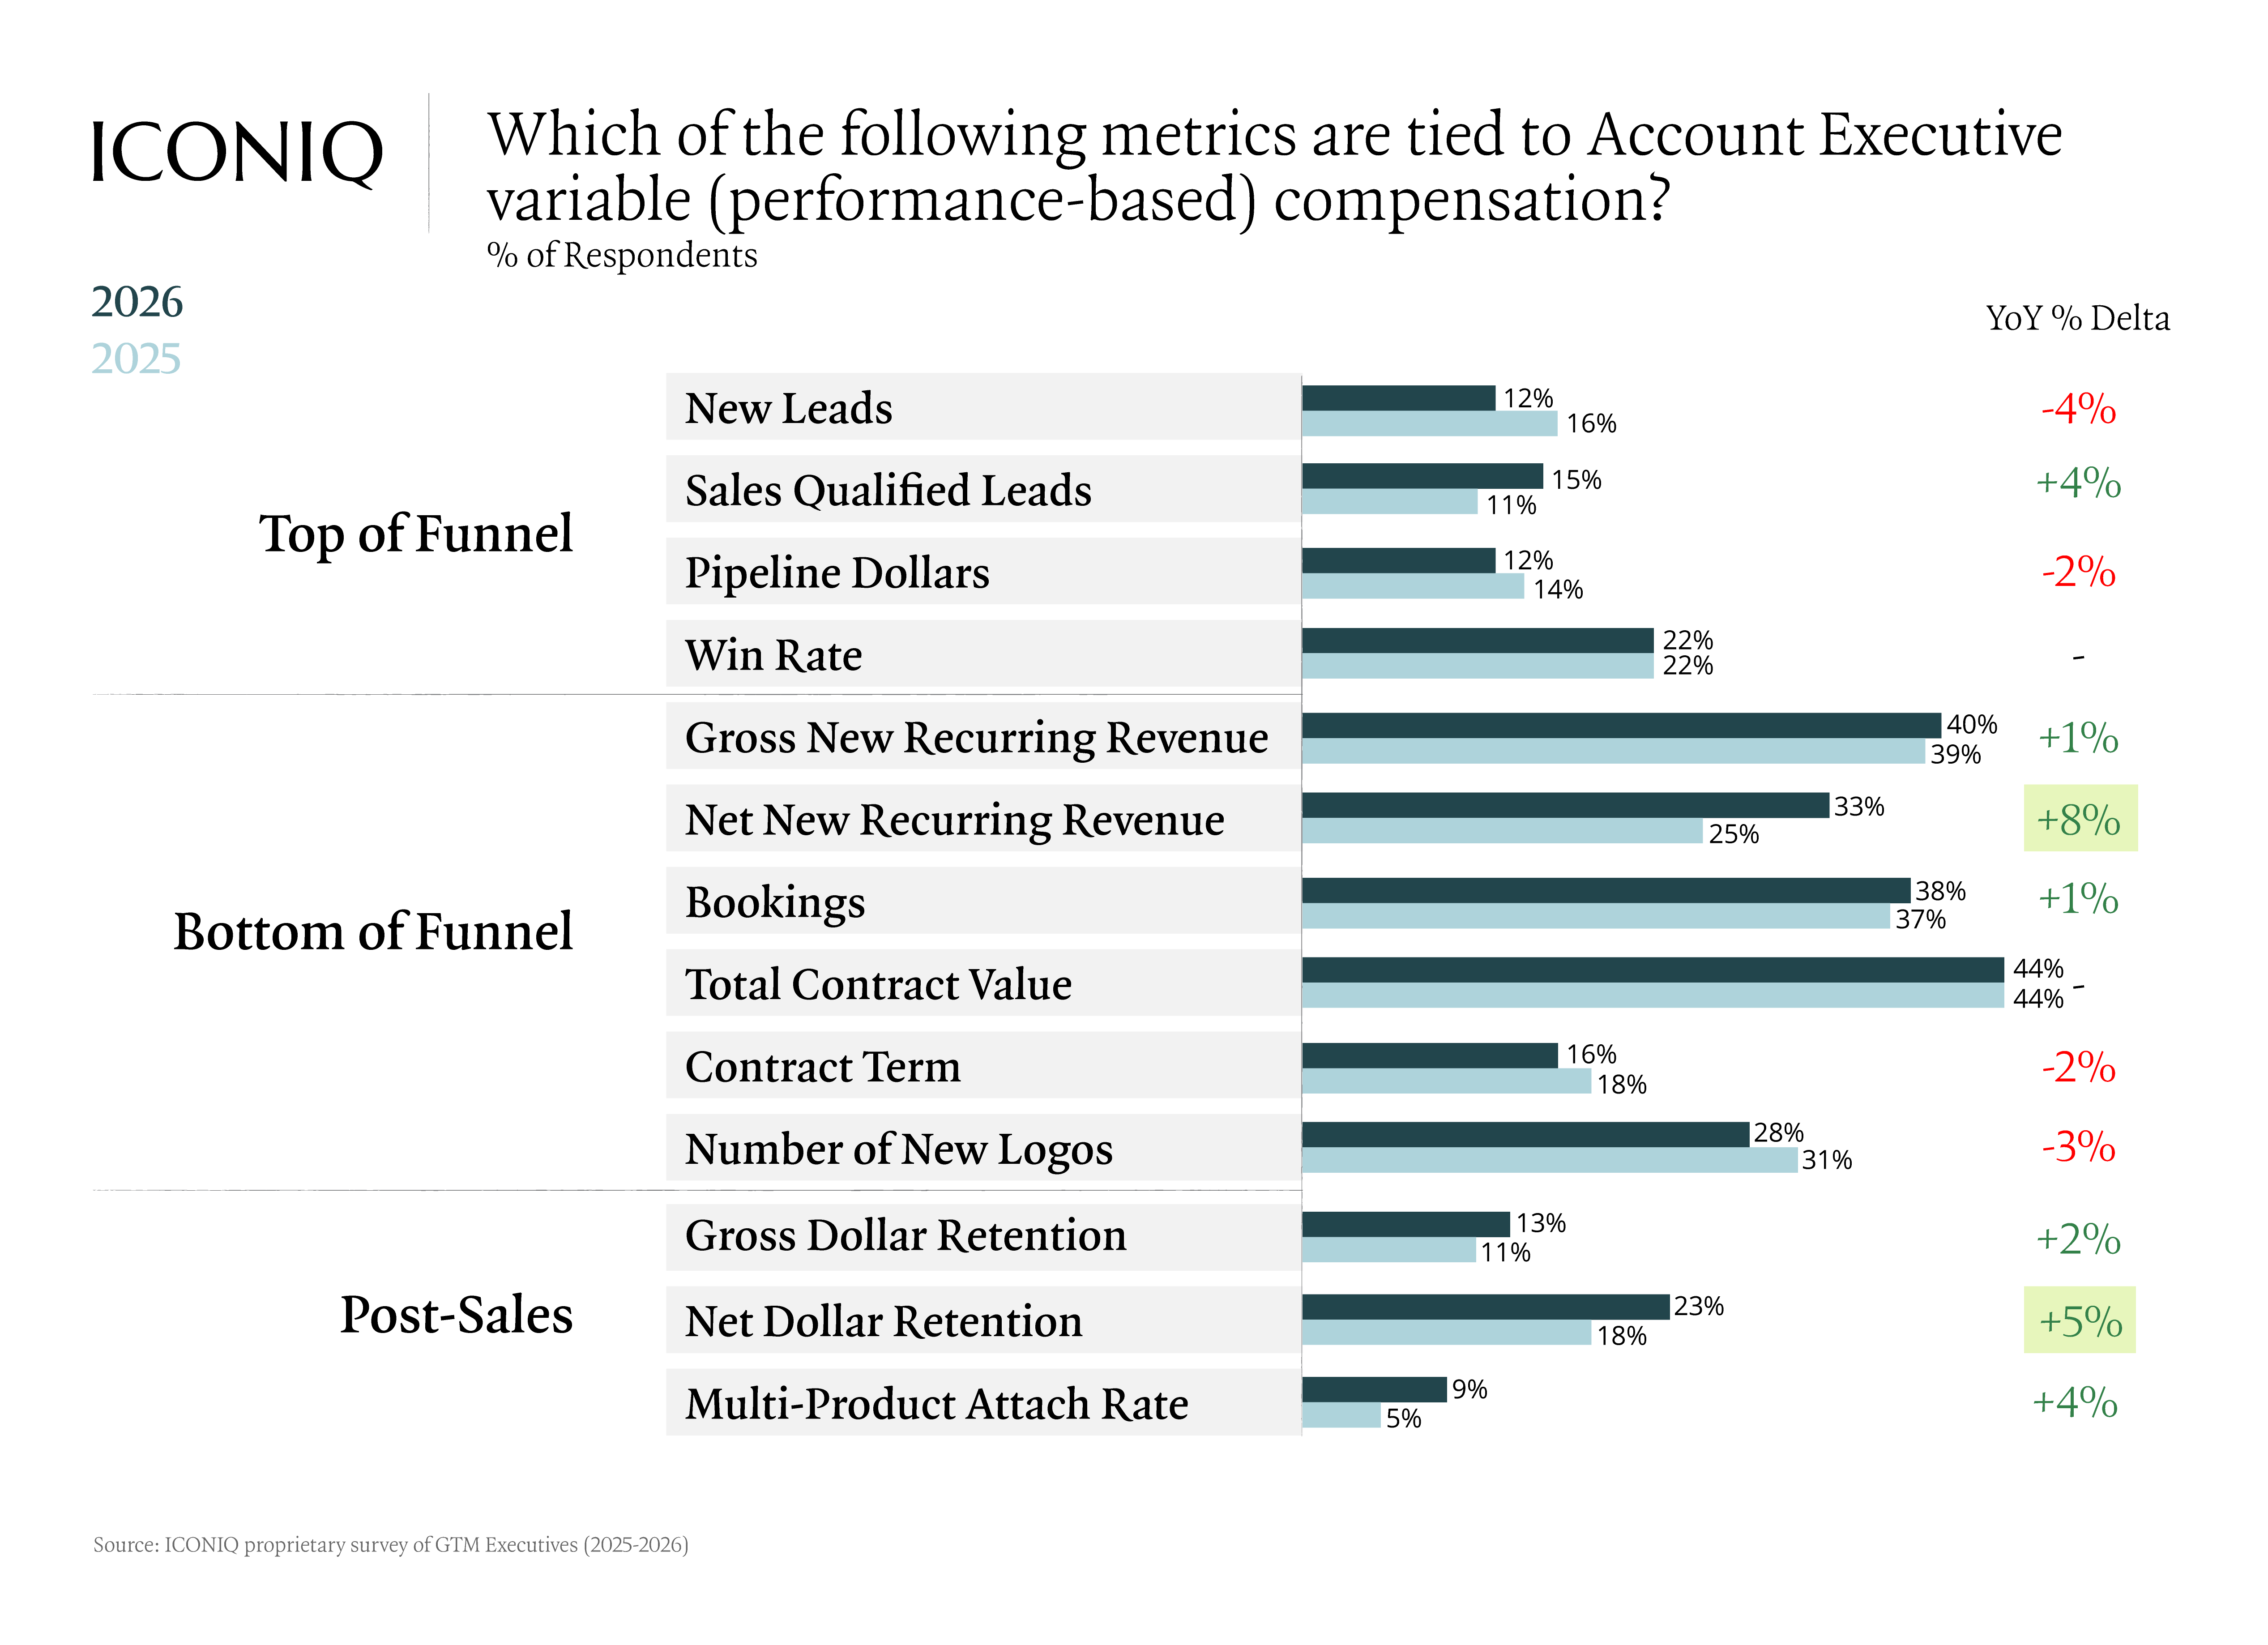
货币化也在并行发展。近一半的公司 (48%) 采用混合定价模式,其中补偿和基于使用的定价模式逐渐普及。薪酬结构也在不断发展以适应。公司现在根据净收入和净美元保留以及新ARR总额和TCV等传统指标来衡量和支付客户经理的薪酬。这一转变反映了更广泛的重新定位:长期价值创造正在取代一次性交易完成,成为 GTM 的核心目标。
要点:
- 高增长公司混合了自上而下和自下而上的收购,并刻意强调自下而上作为可扩展的增长杠杆
- 到 2026 年,高增长公司的自助服务收入预计约为 20%,而同行约为 10%
- 48% 的公司将混合定价模式作为其主要定价模式,基于消费的结构正在兴起


重新加速的新迹象
经过一段时间的增长压缩和渠道效率低下之后,数据指出了一个更清晰的方向:GTM 健康状况正在改善,最强大的公司正在进一步领先。
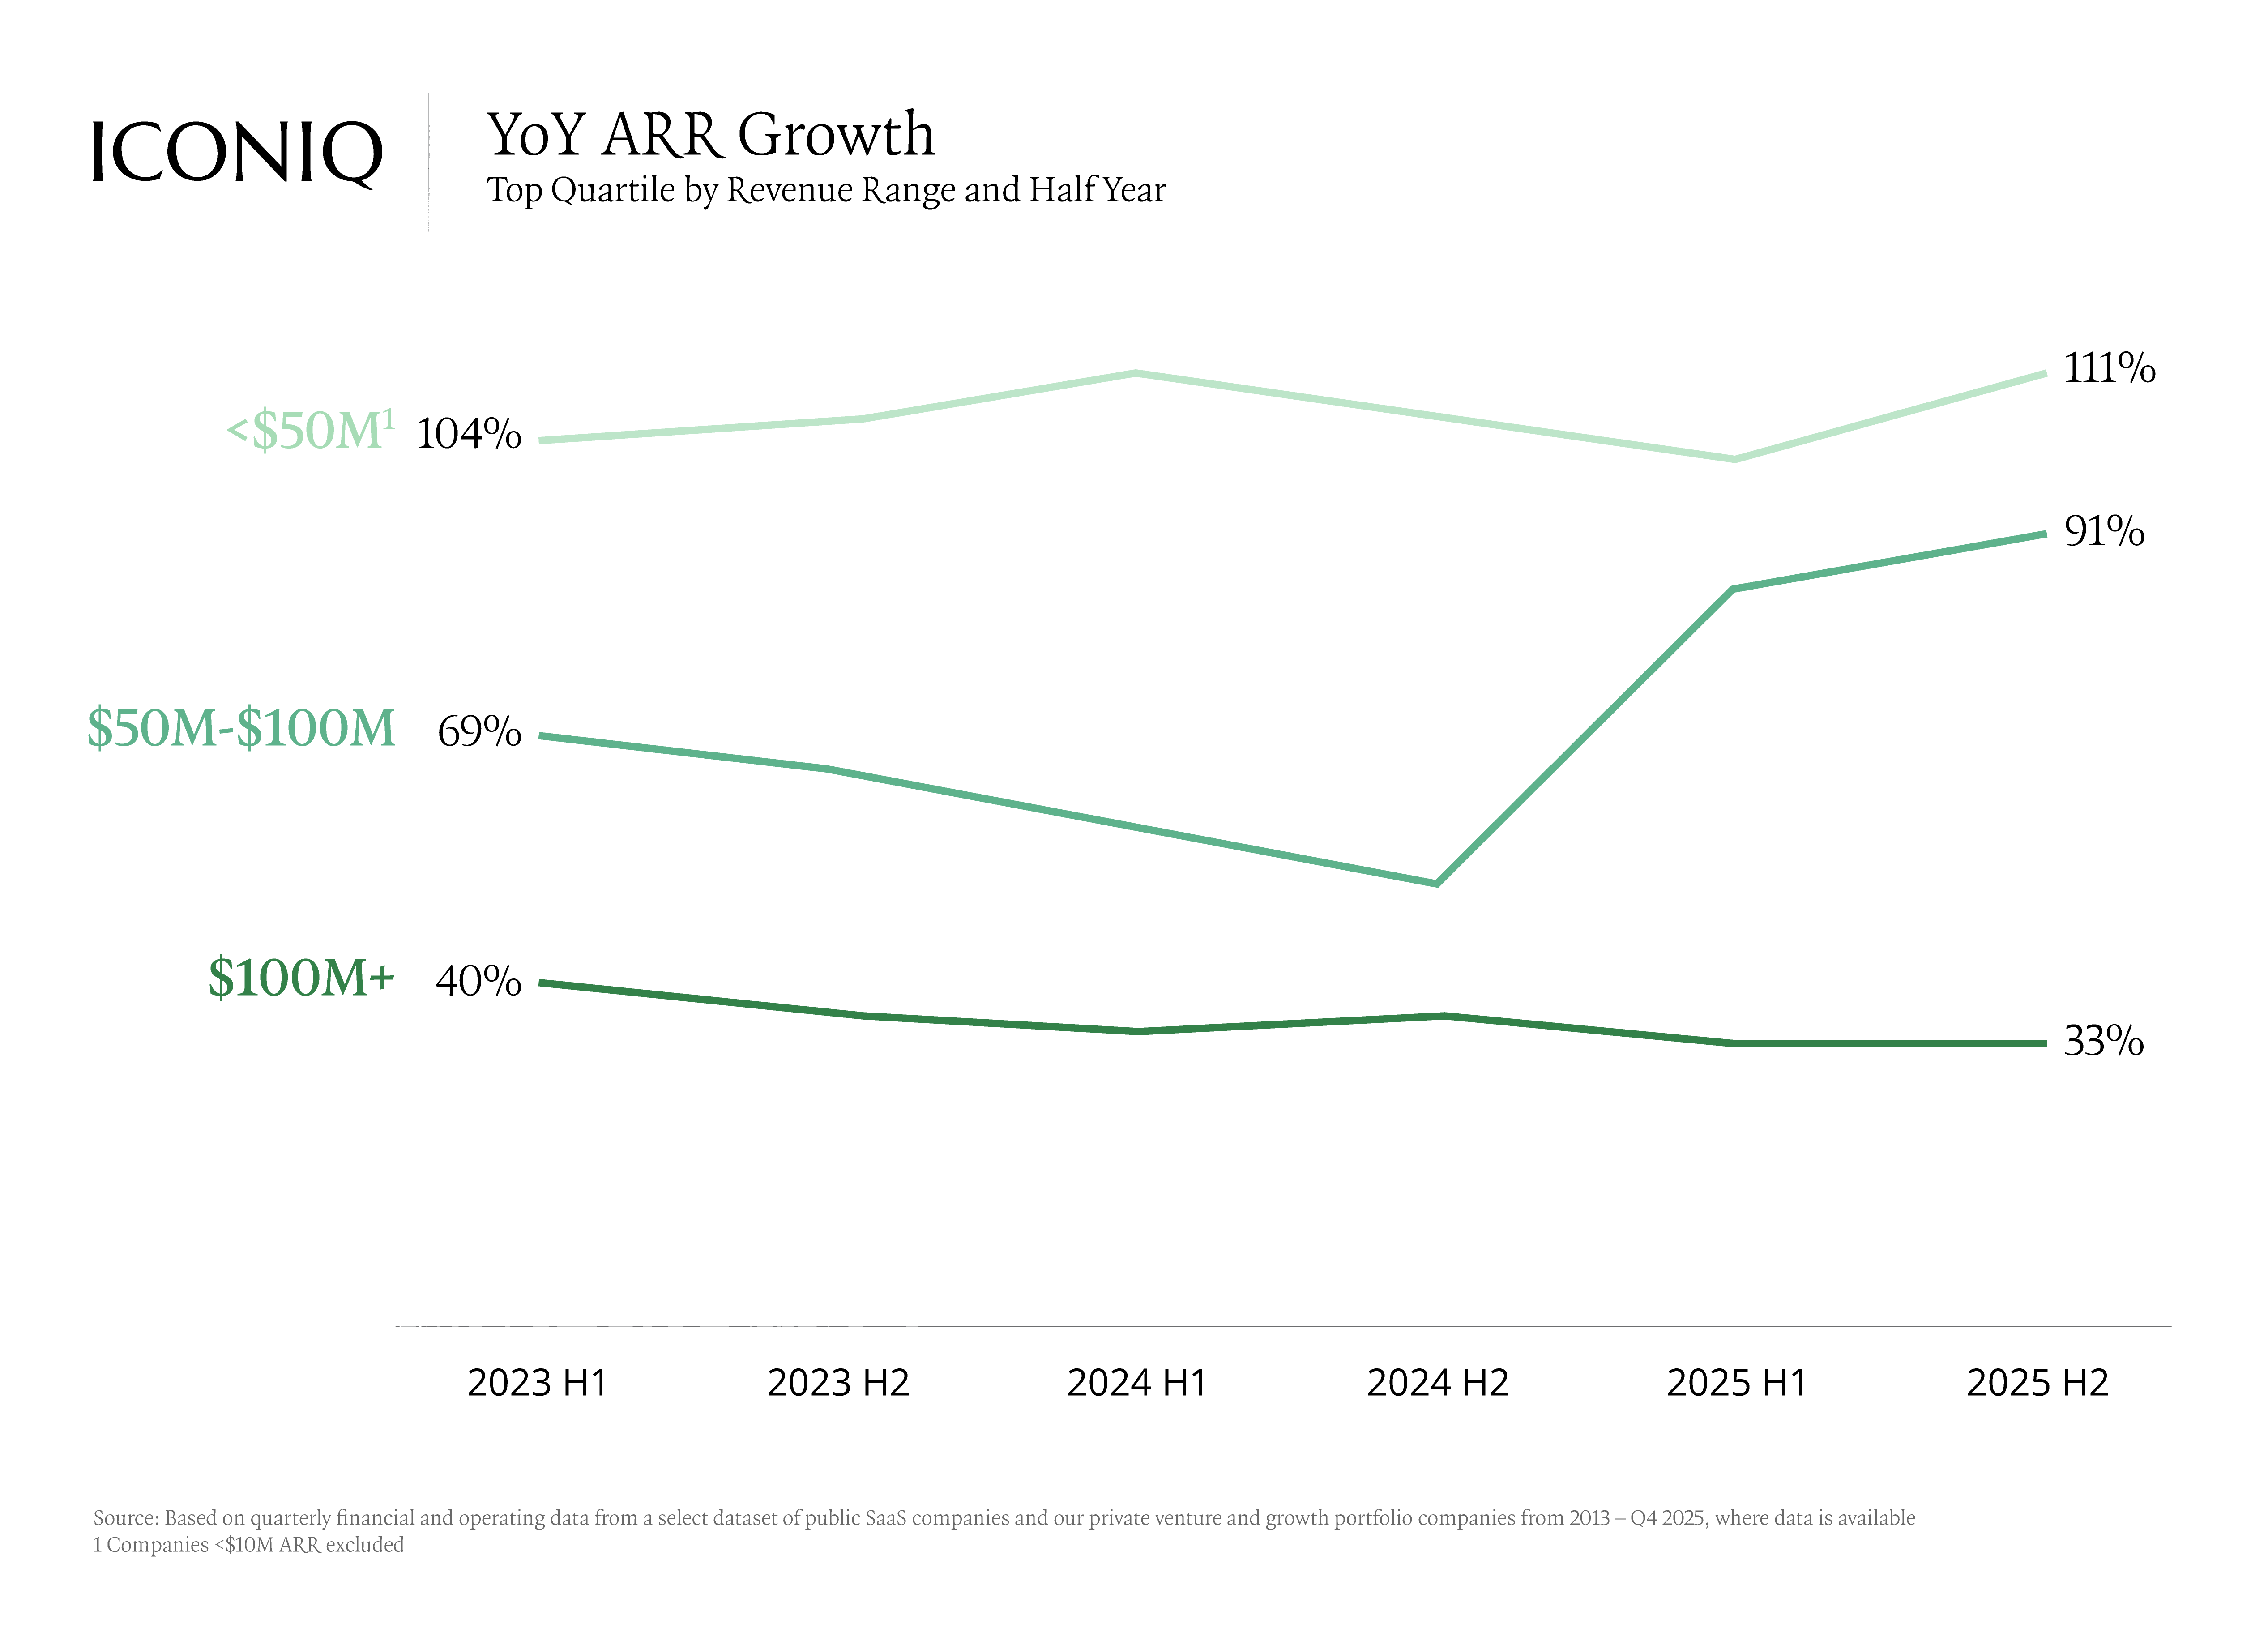
大多数收入区间的前四分之一的年同比 (YoY) ARR 增长正在重新加速,尤其是在 1 亿美元以下的公司中,这些公司的势头似乎最为强劲。高增长公司通过加倍加大销售和渠道产生的渠道来推动这一趋势,渠道渠道占其总渠道的 60-80%,而营销仅占 15-20%。在当前环境下,直销员主导的动议正在取得进展。
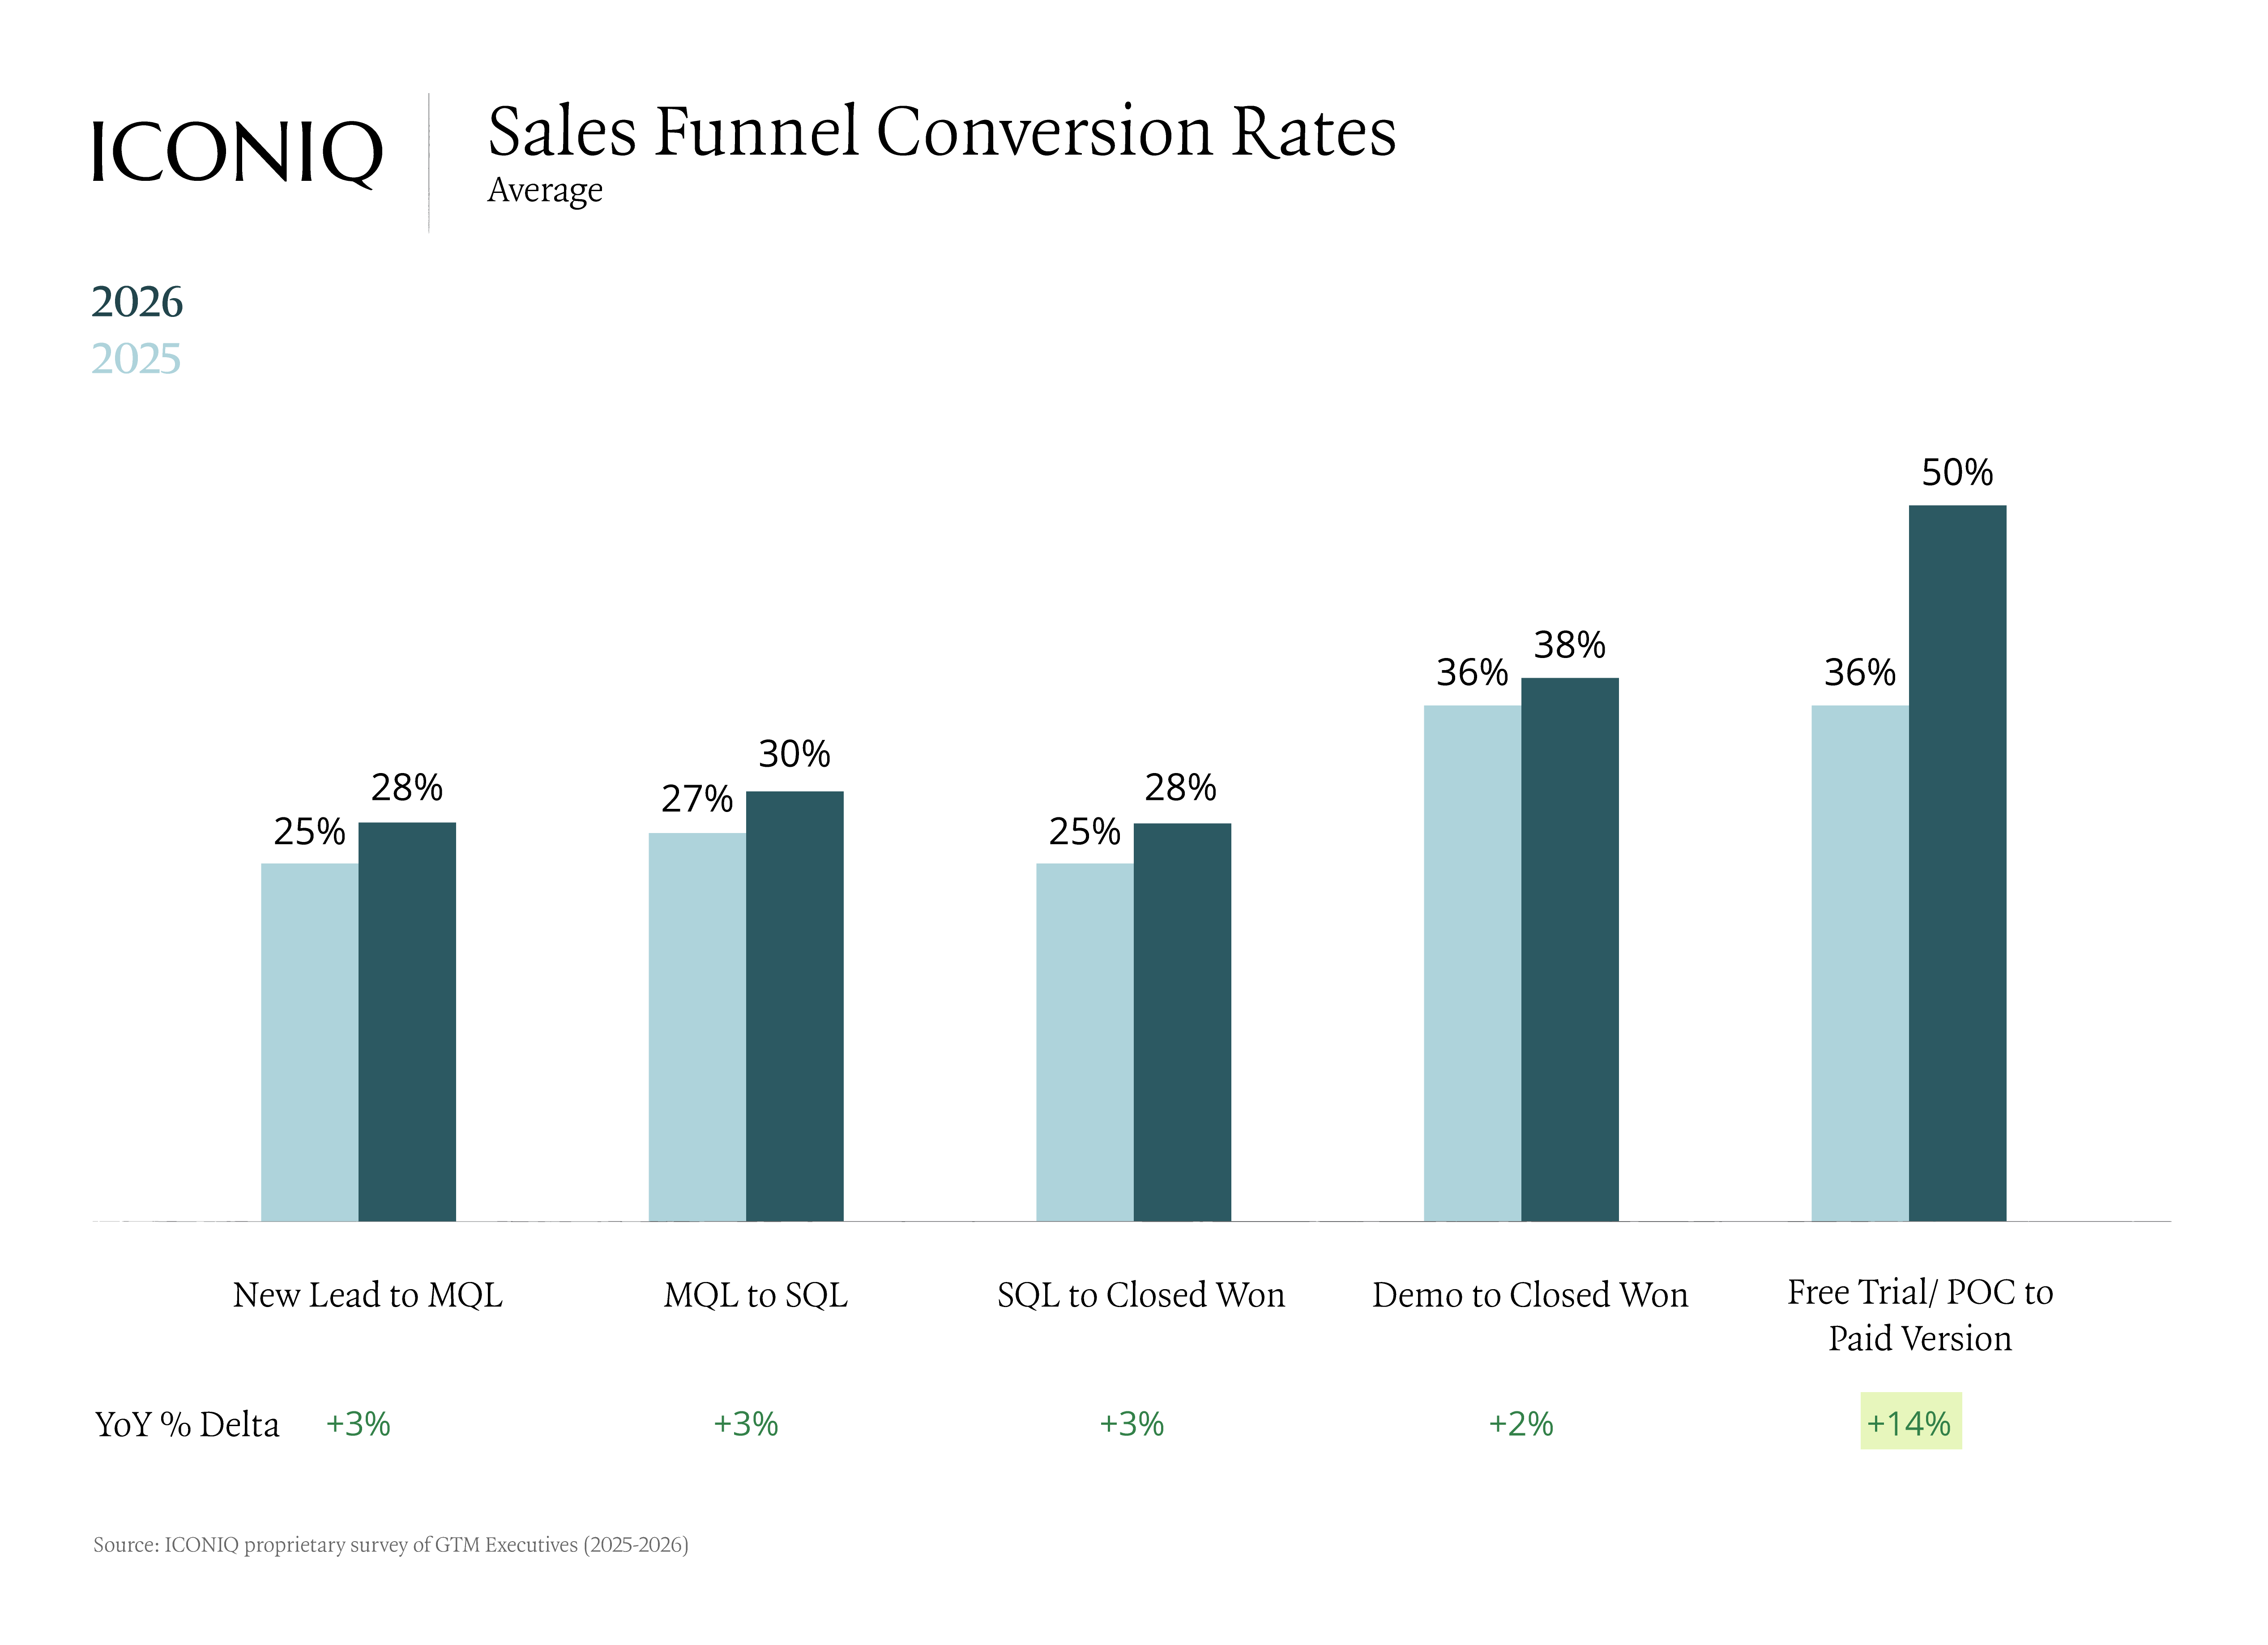
渠道效率全面提升,但最引人注目的是免费试用和概念验证 (POC) 动议。这些路径的转化率将从 2025 年的约 36% 跃升至 2026 年的约 50%,优于传统 SQL 和演示路径的 30-40% 转化率。投资于结构化 POC 支持(尤其是较高 ACV)的公司正在看到回报。
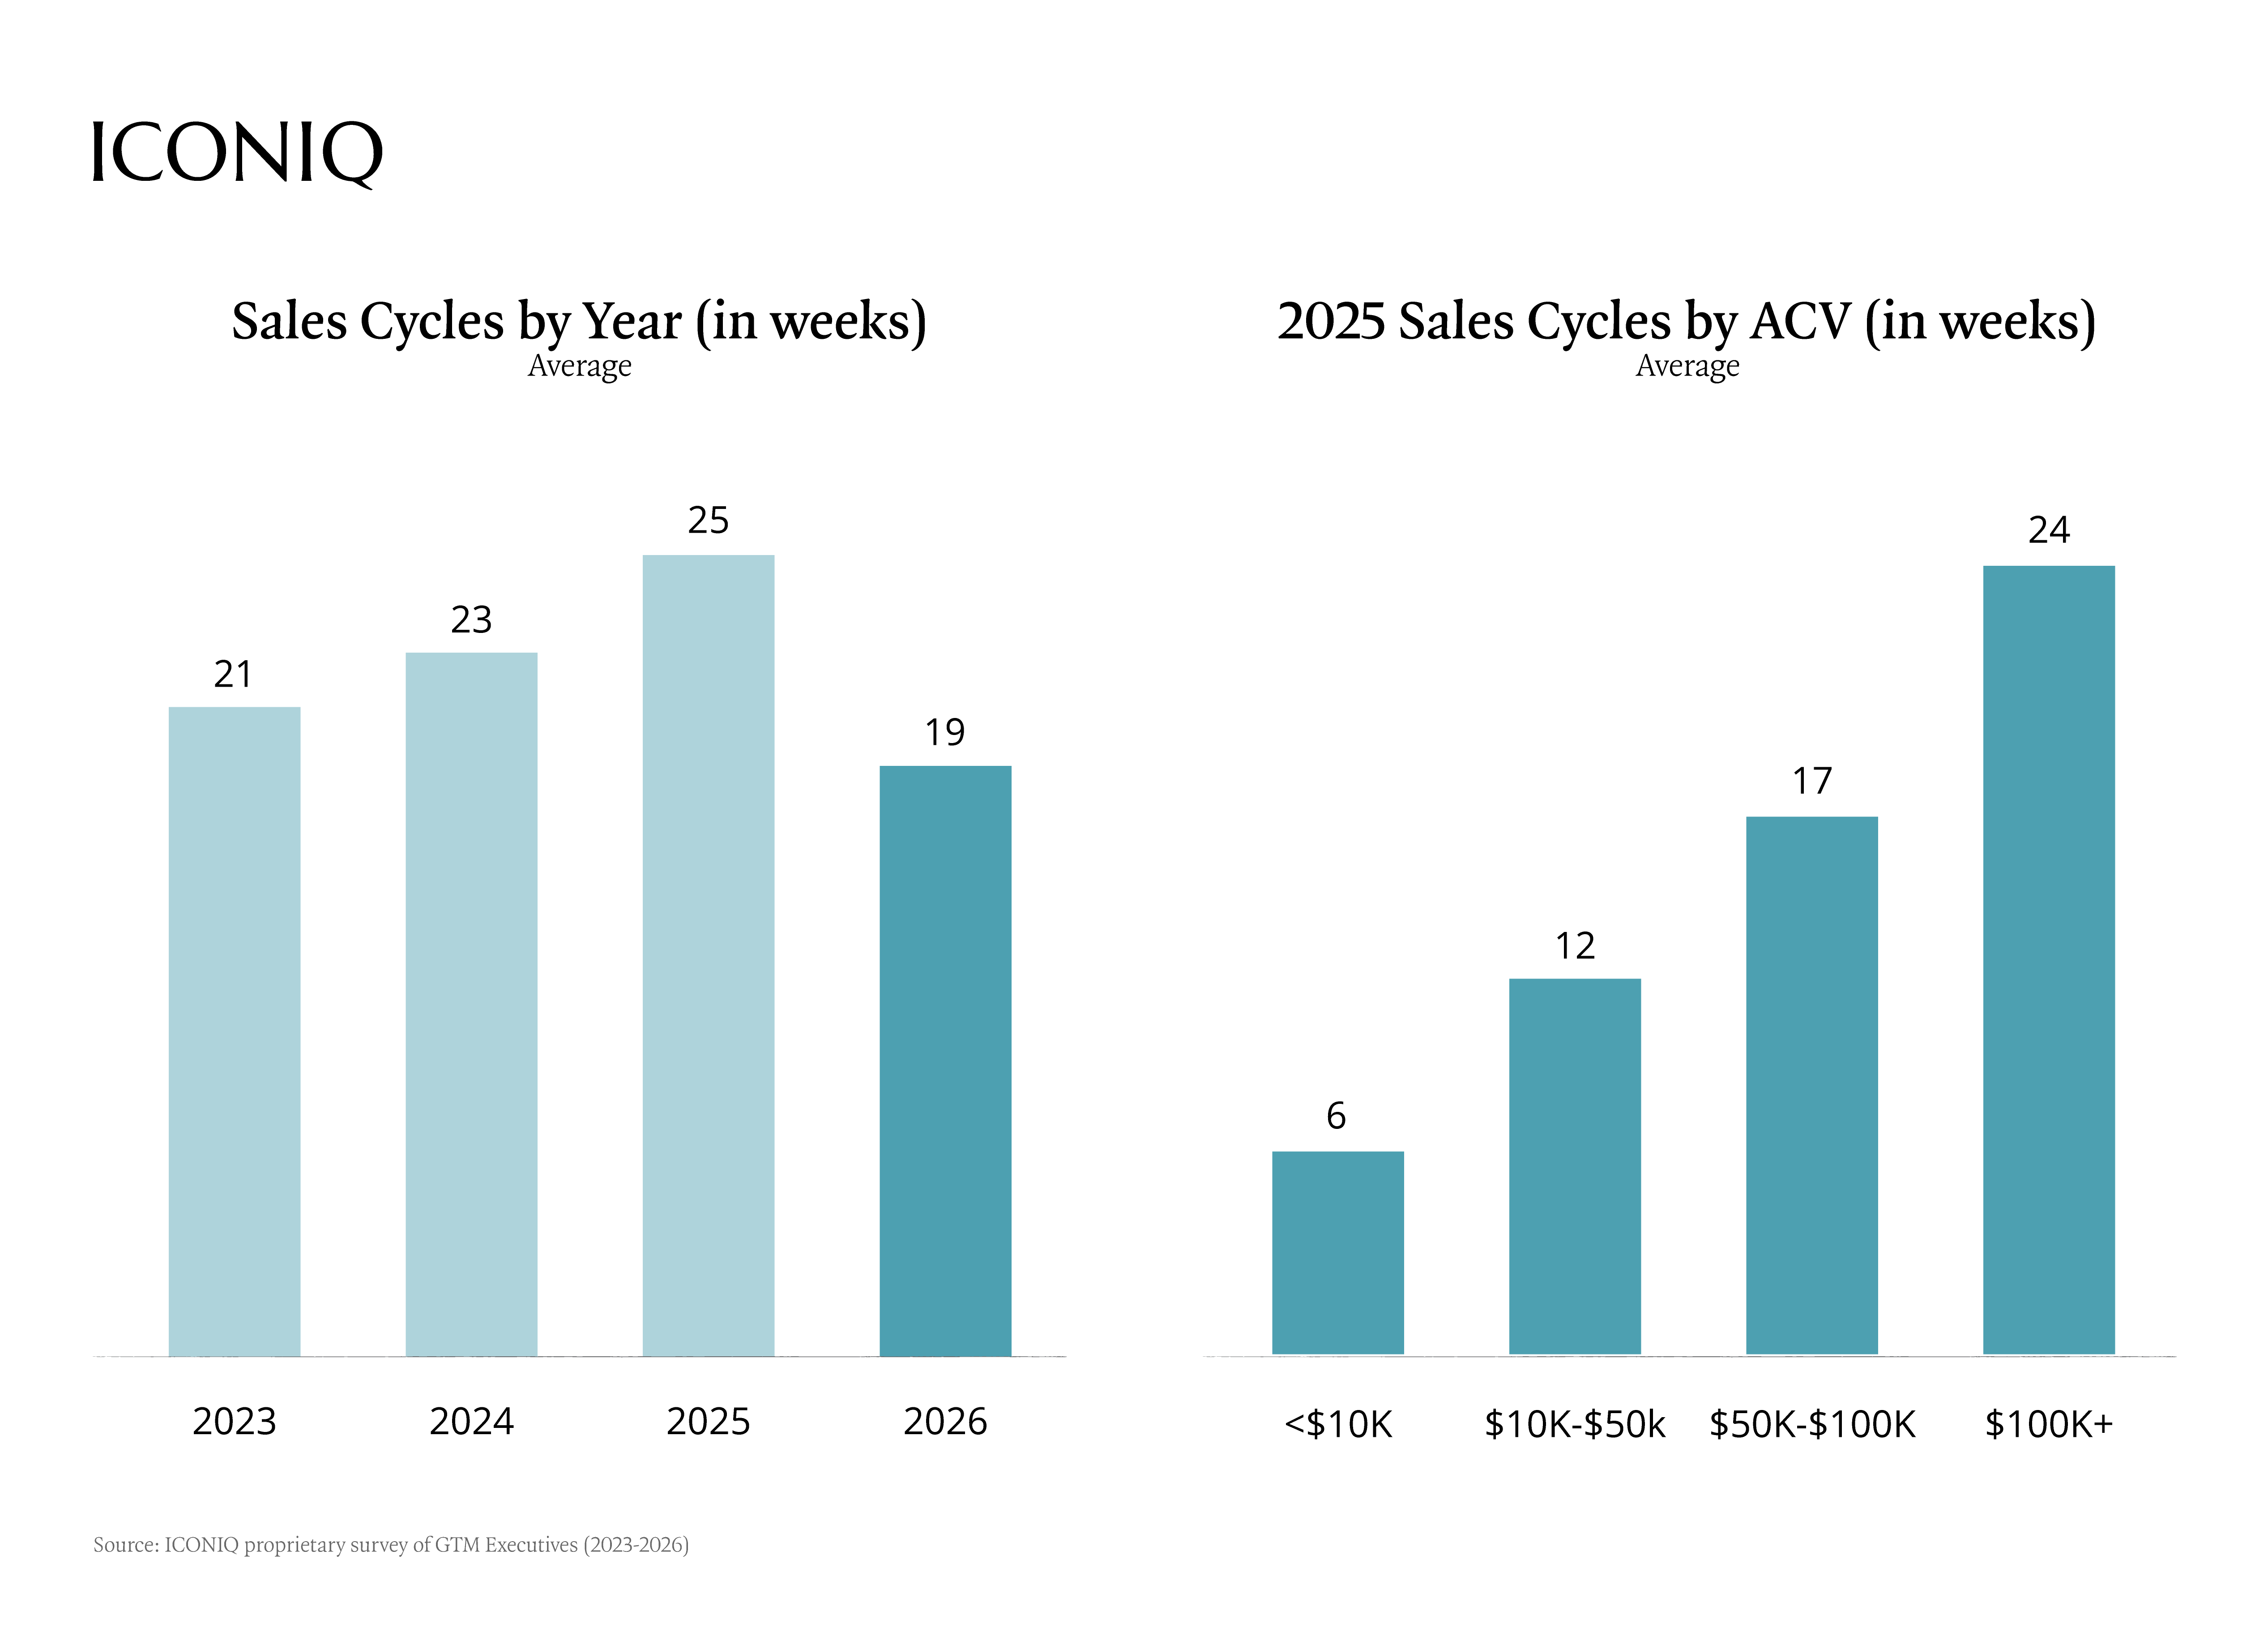
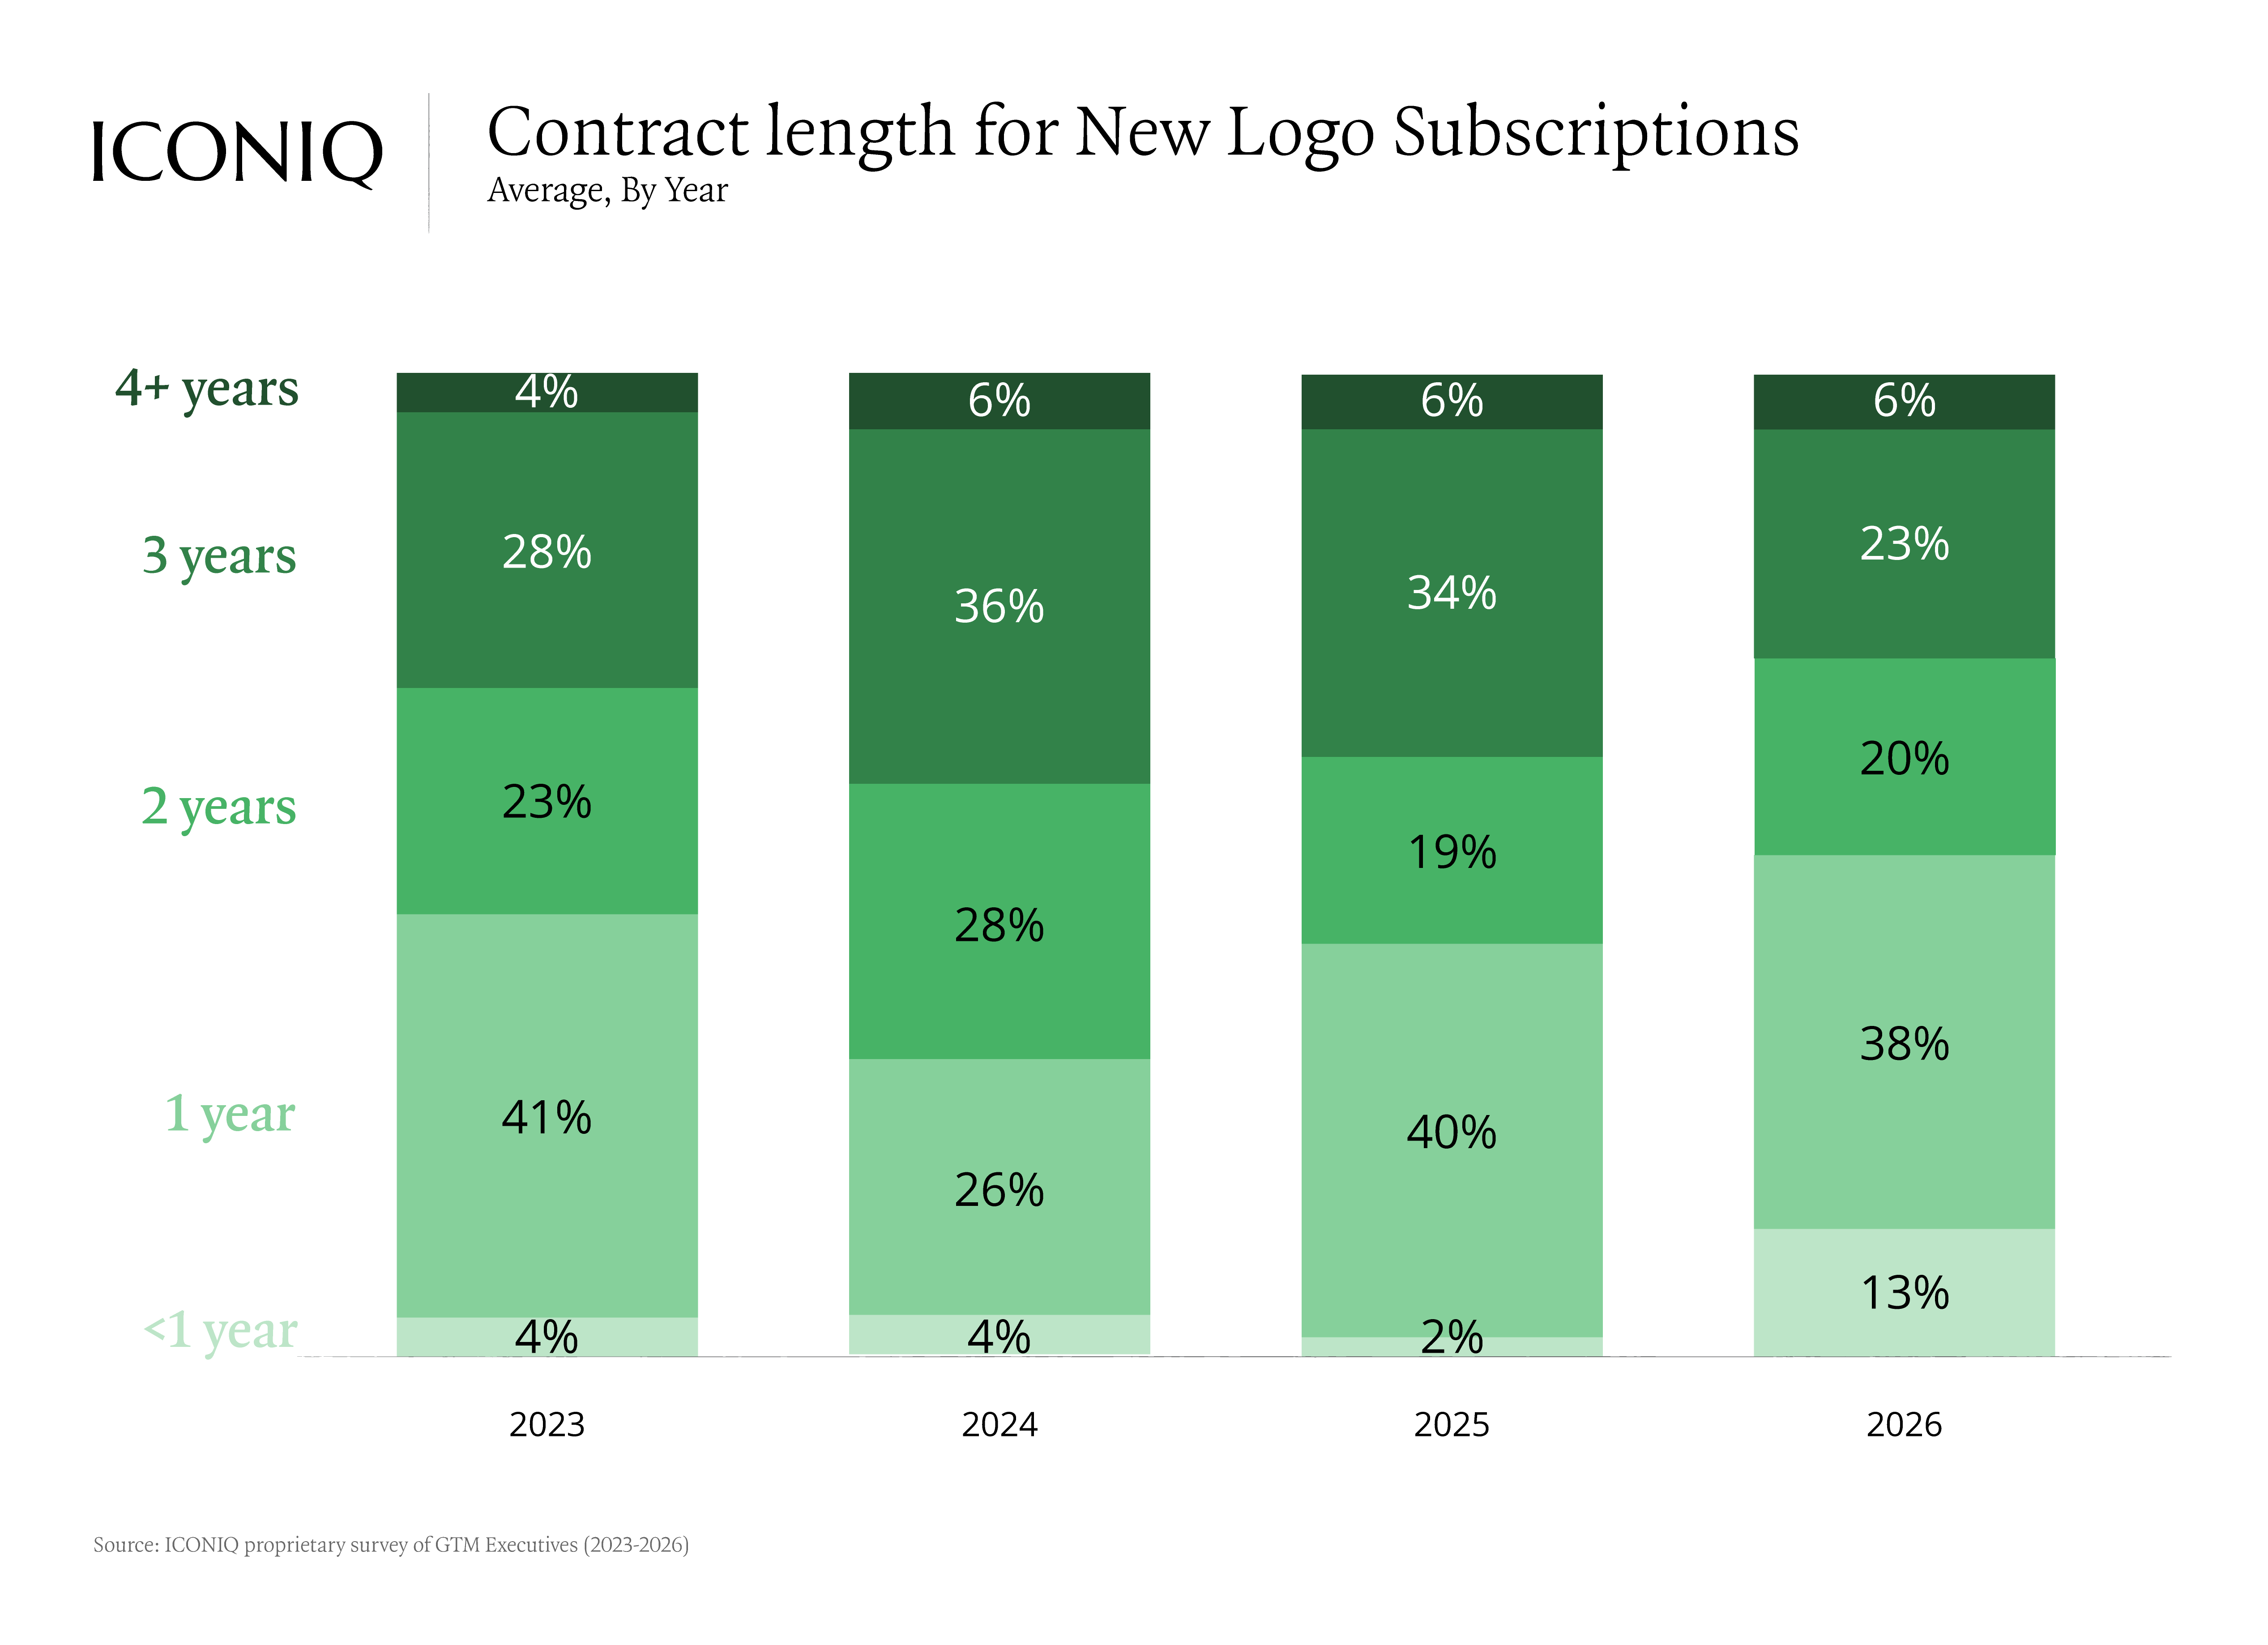
销售周期缩短了大约六周——这是一个有意义的运营收益。问题是:这种压缩是伴随着合同期限的显着转变而发生的。客户签约速度更快,但承诺更少。在快速发展的人工智能市场中,买方对灵活性的需求推动了不到一年的期限的增加,在这个市场中,多年的承诺感觉就像一场赌博。
要点:
- 前四分之一的 ARR 增长呈上升趋势,其中 1 亿美元以下的公司增速最快
- 免费试用和 POC 转化率攀升至约 50%,同比增长 14 个百分点
- 销售周期缩短了约 6 周,但合同期限也在压缩——这给售后团队带来了新的压力
AI 实施:推动 GTM 效率和生产力
人工智能的采用不再是问题,而是公司如何嵌入它。深度采用者和其他人之间的差距现在已经在数字中显现出来。
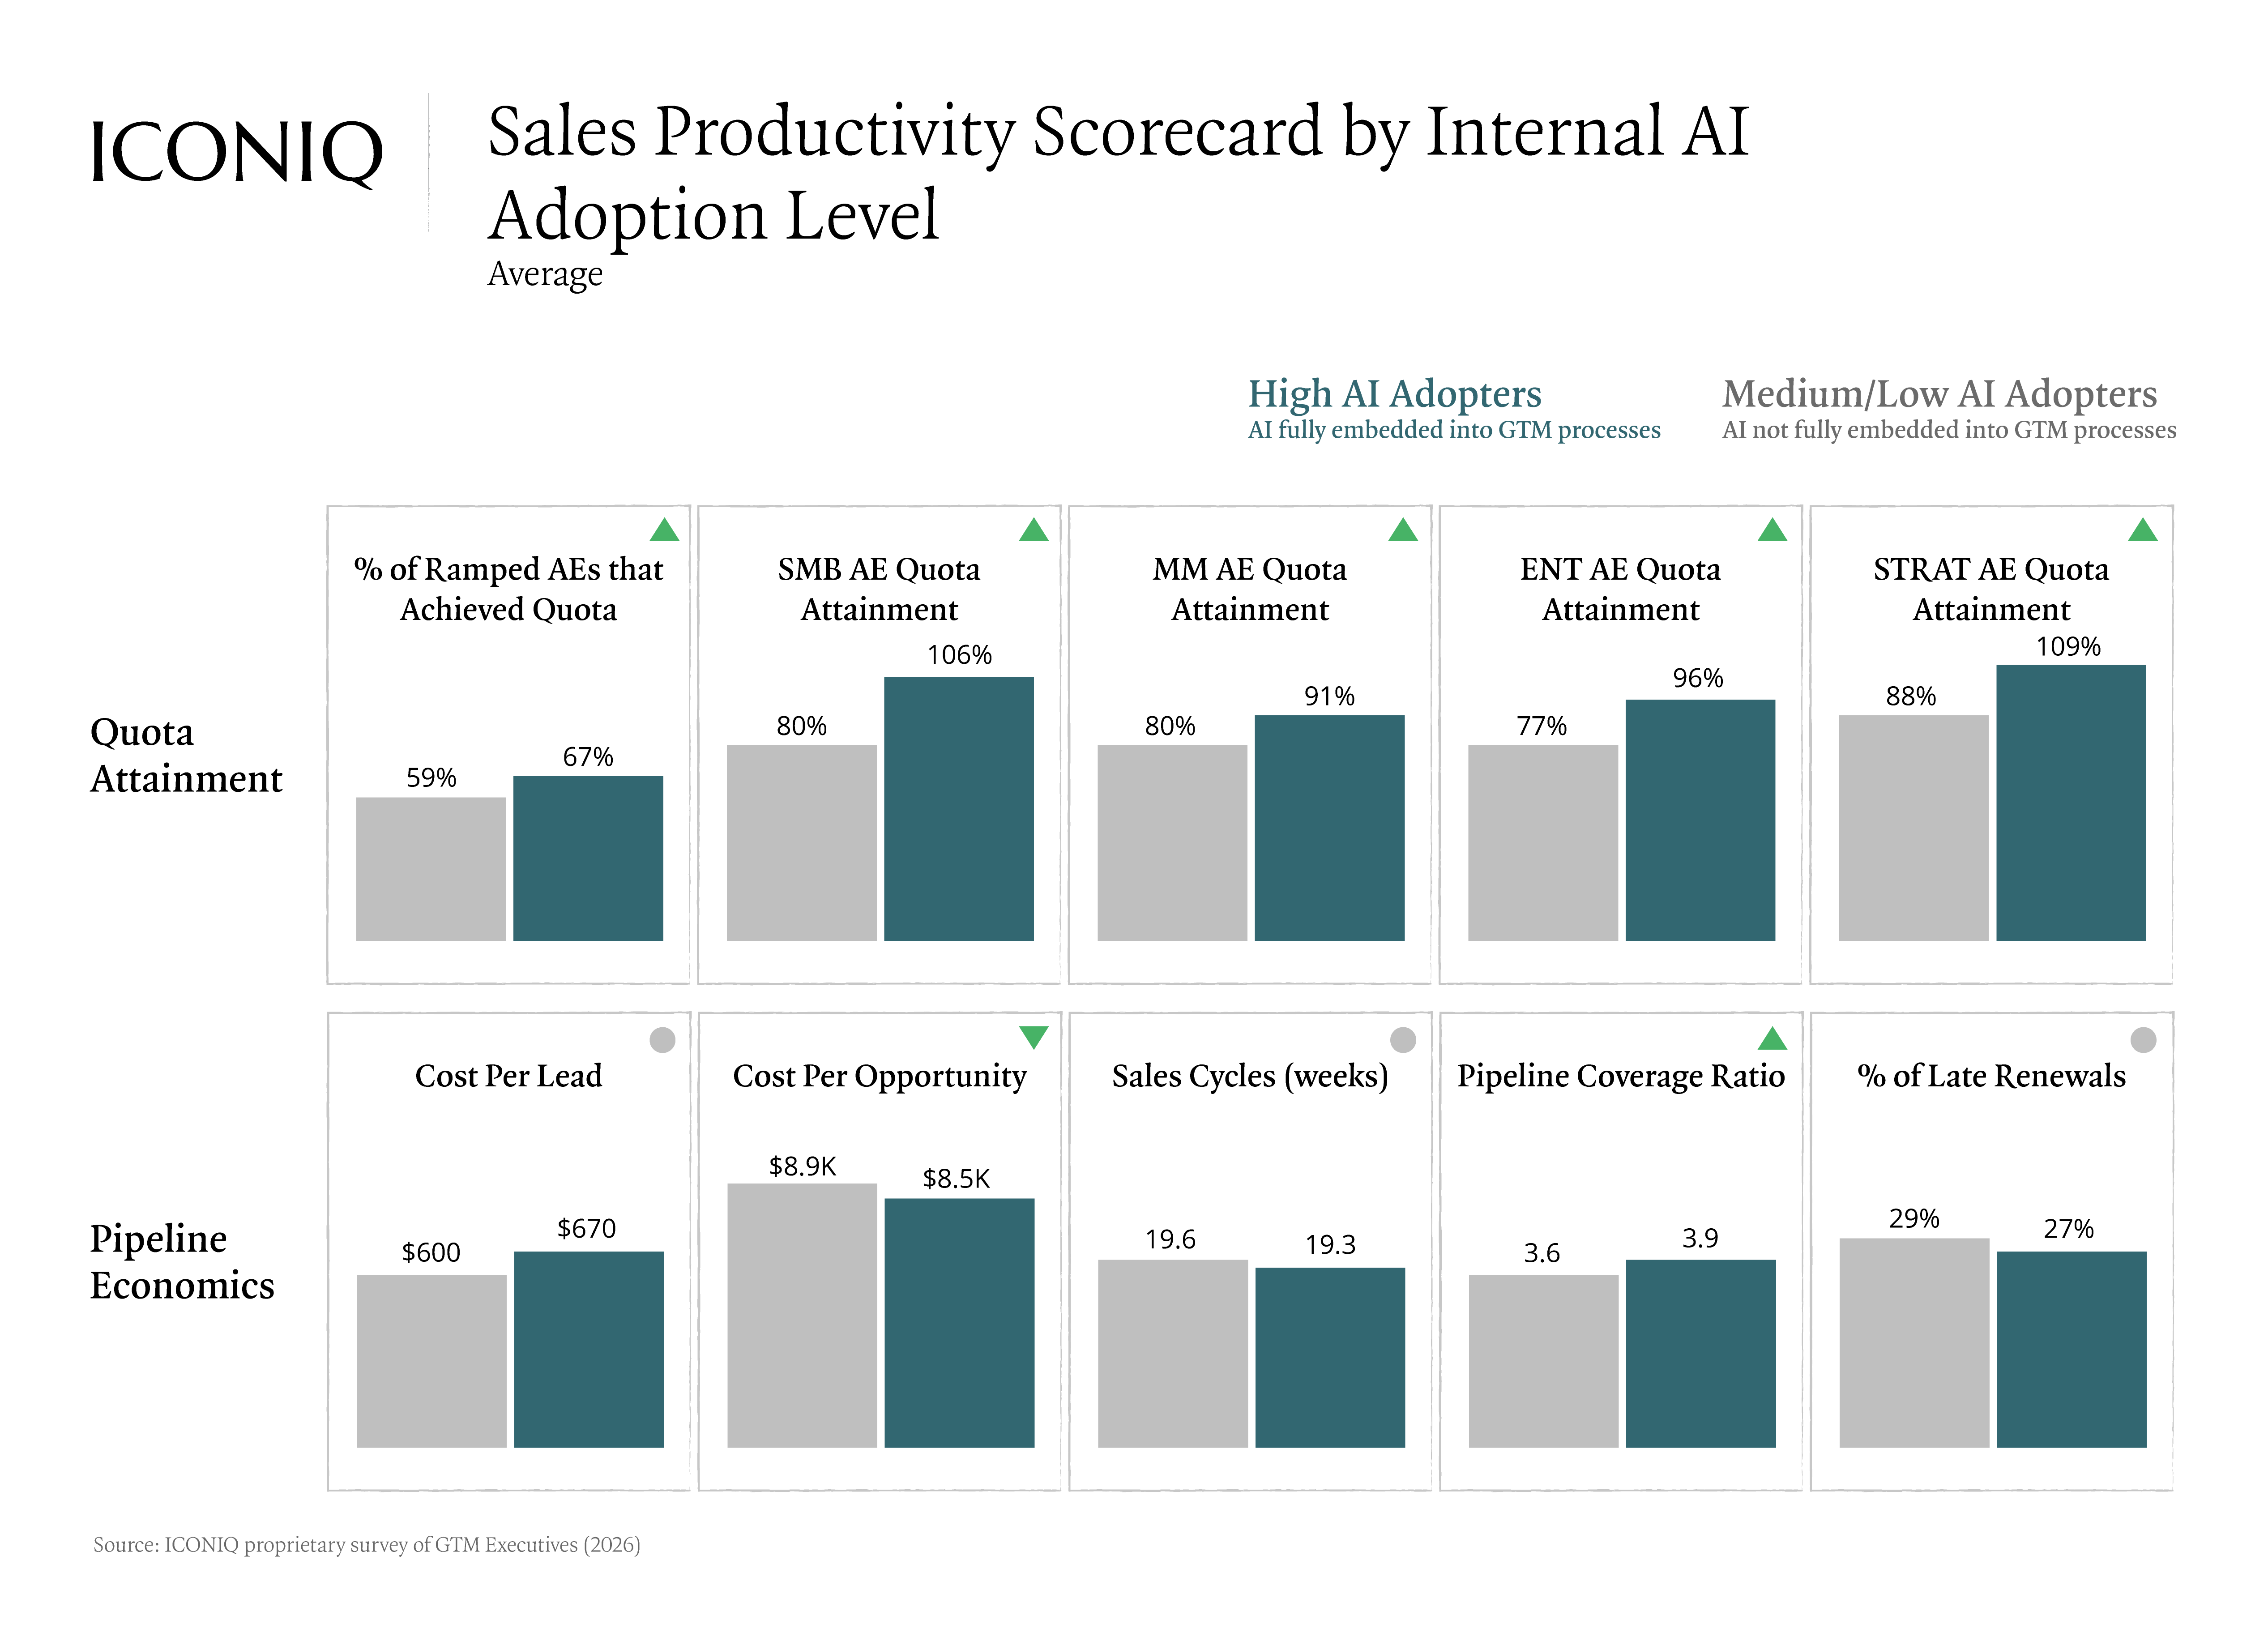
具有更深层次人工智能集成的公司在漏斗指标、配额完成情况和团队效率方面均优于同行。收益在漏斗顶部最为明显,受 AI 影响的管道生成显着提高了从潜在客户到 MQL 和 MQL 到 SQL 的转化率,分别提高了 11% 和 8%。目前,对活跃交易周期的影响较为温和,但管道质量的改善是真实且复合的。
组织影响也变得越来越清晰。人工智能的高采用者在每个收入级别都运行着更精简的 GTM 团队,这表明人工智能开始推动真正的杠杆作用,而不仅仅是提高生产力。同样的收入是用更少的人来创造的,这改变了增长的单位经济性,从而将高增长公司与其他公司区分开来。
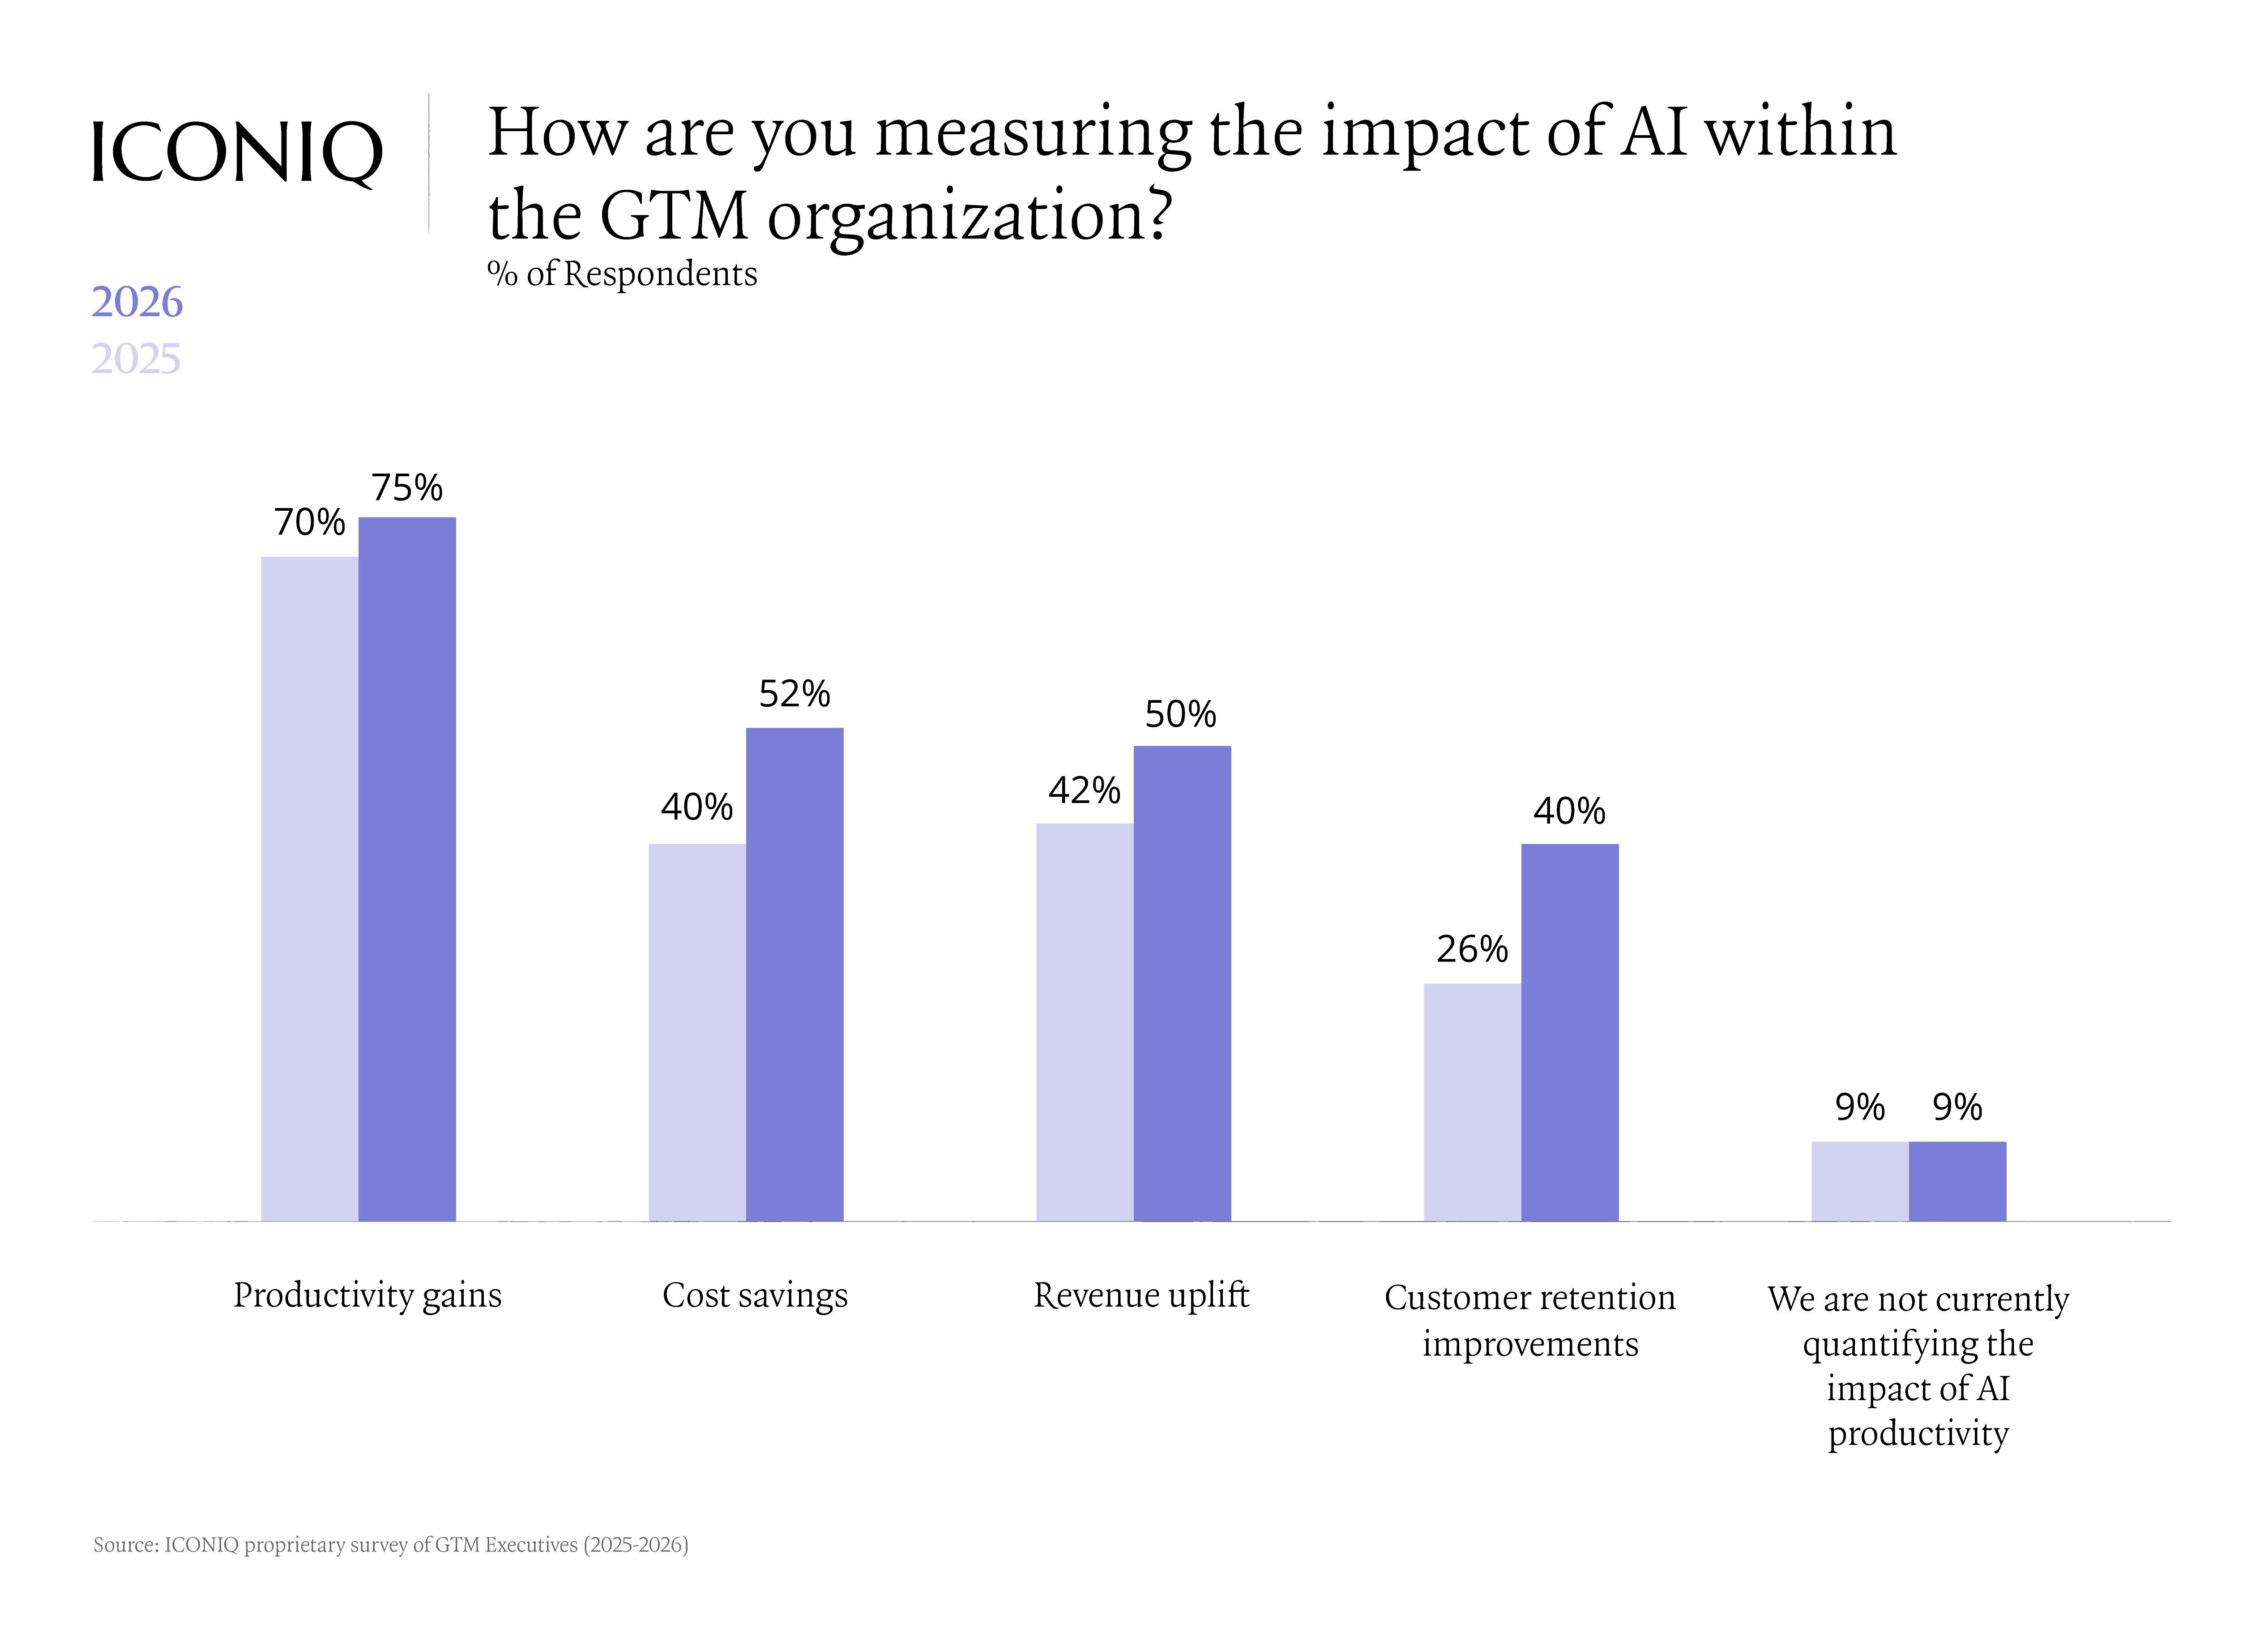
也许最能说明问题的是公司如何衡量人工智能的投资回报率。生产力提升仍然是最常见的基准,但作为衡量框架的客户保留指标正在快速增长。随着 AE 补偿转向 NRR 和 NDR,并且消费定价带来了更多的收入波动,AI 成功的定义正在与 GTM 成功的定义趋同:可持续的留存收入。尽早认识到这种融合的公司才能建立持久的优势,而不仅仅是更快的渠道。
要点:
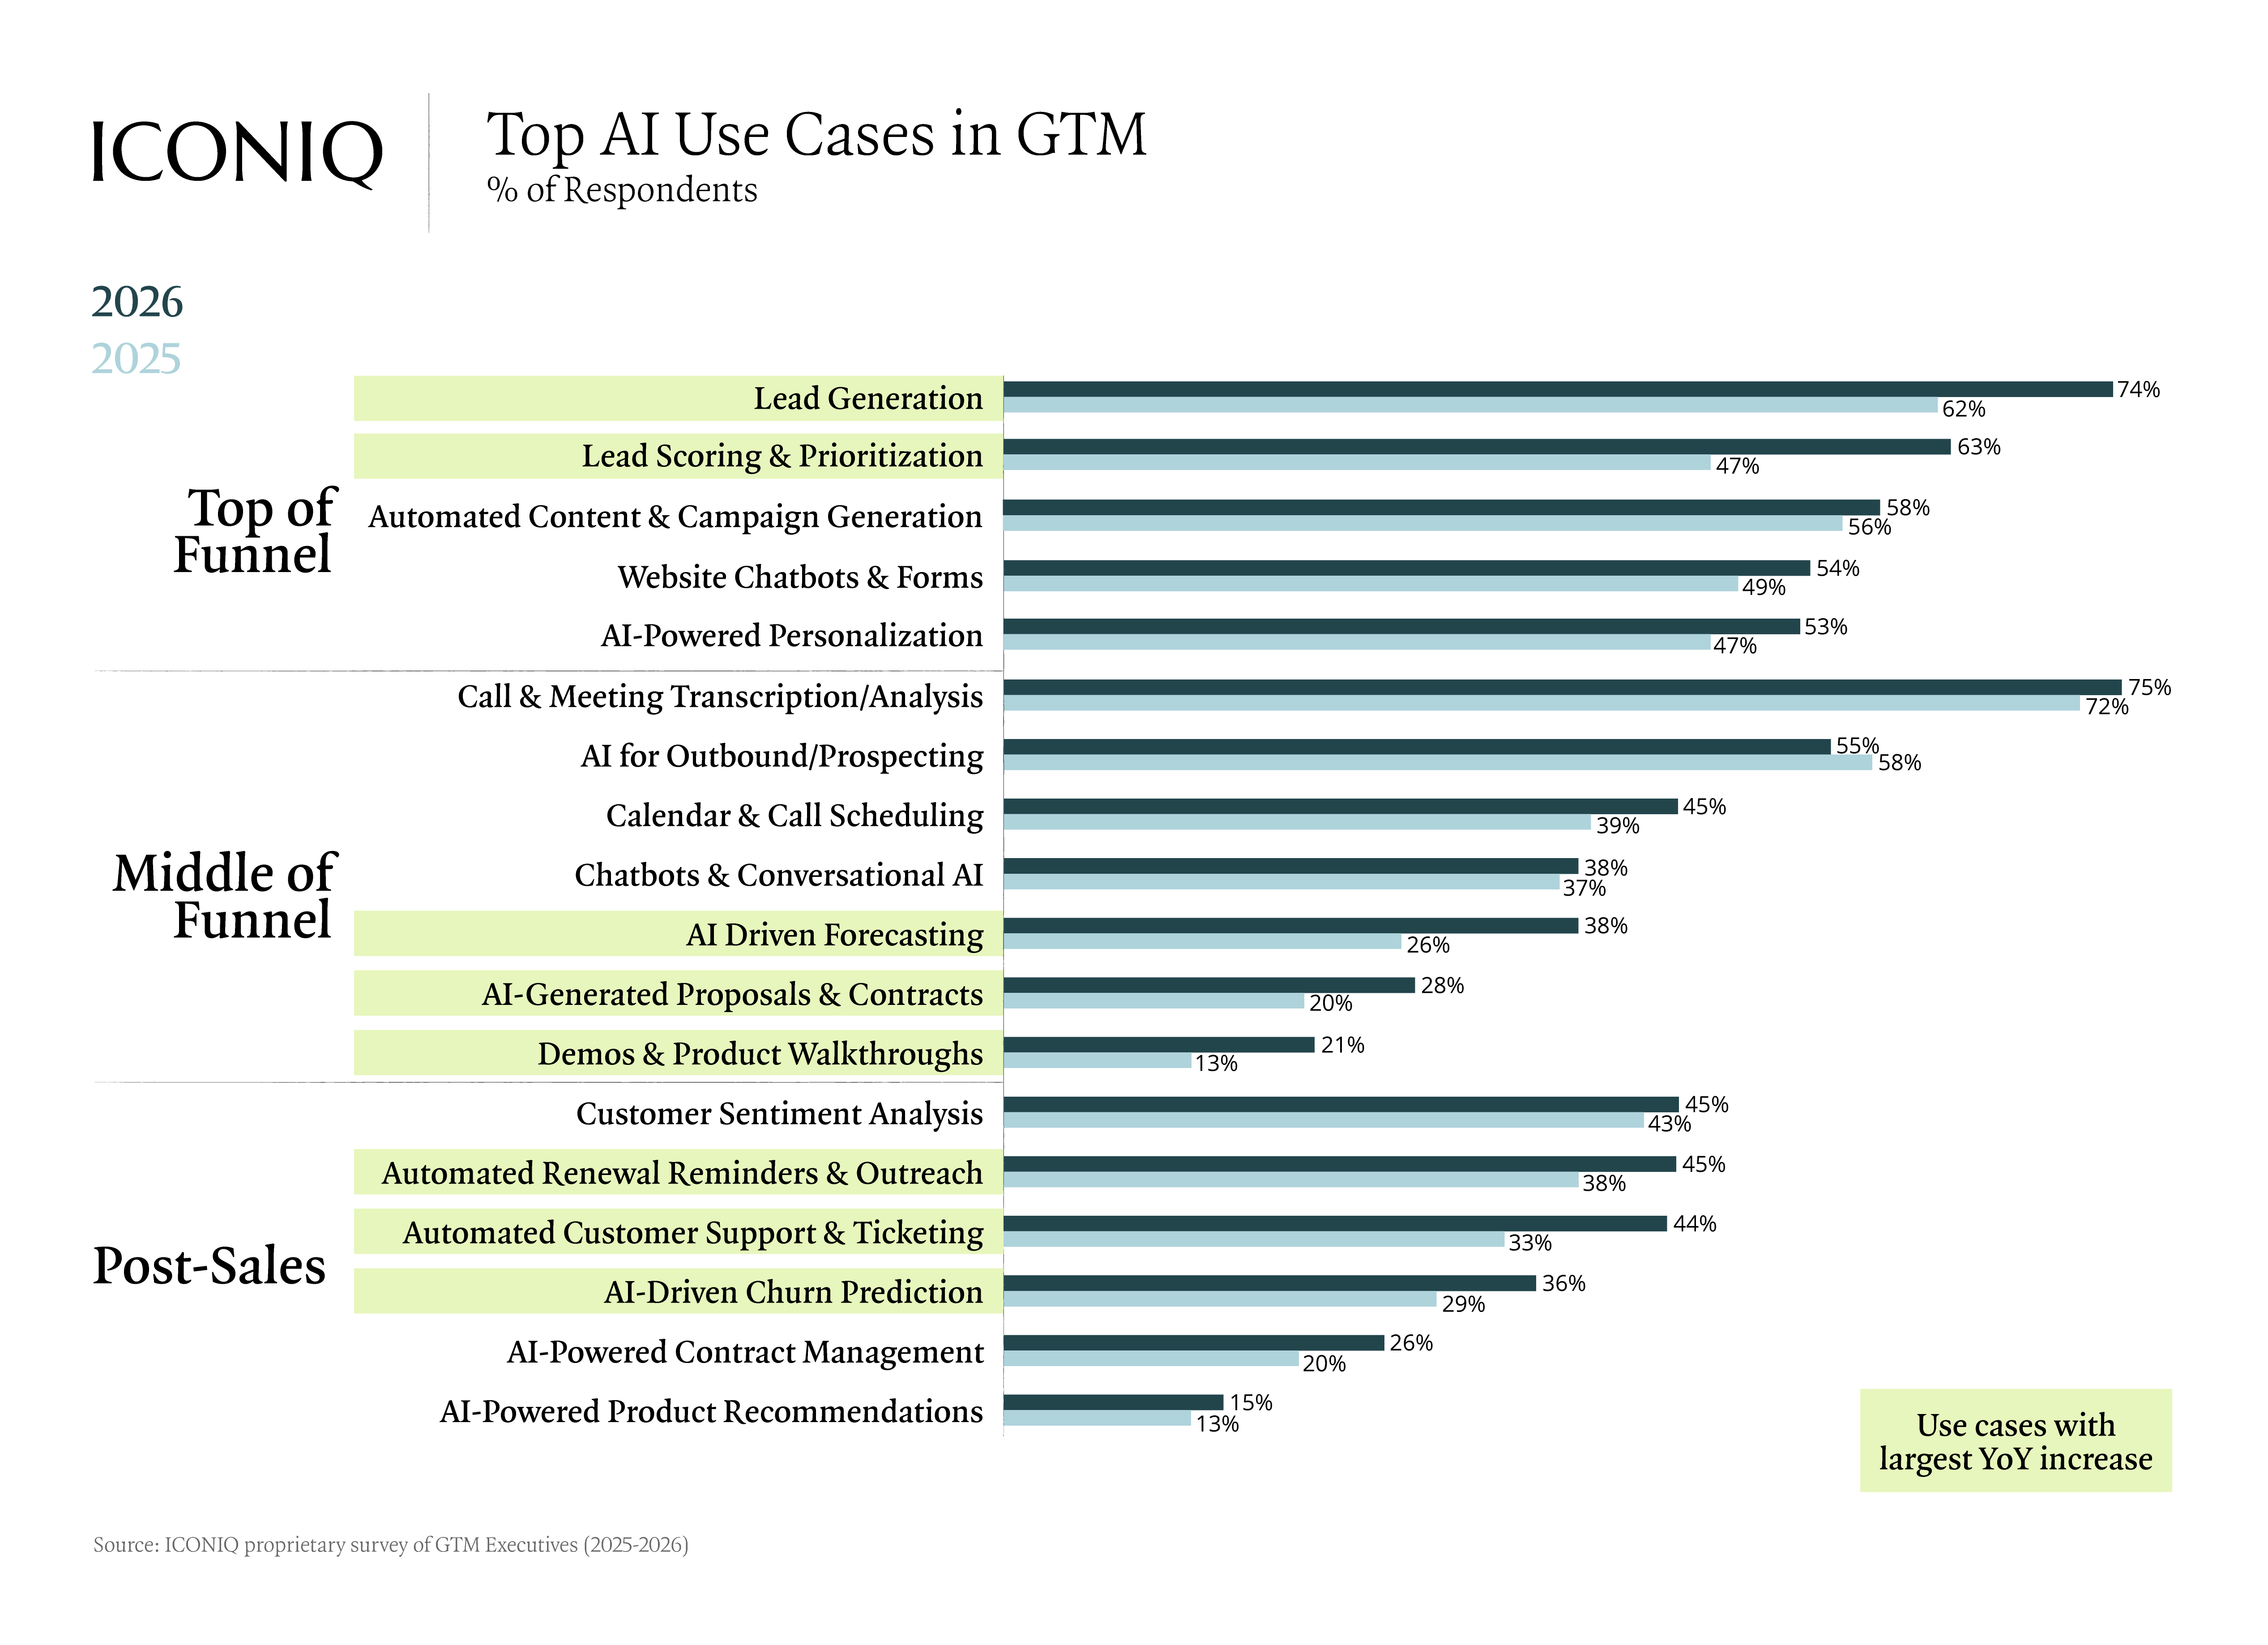
- 人工智能正在从漏斗顶部扩展到预测、更新外展和客户支持,其中漏斗中部和售后功能的采用率同比增幅最大
- 较高的人工智能采用者在每个细分市场(中小企业、中端市场、企业和战略市场)都表现出更强的 AE 配额达到率
- 人工智能投资回报率越来越多地根据保留率和净收入指标来衡量,而不仅仅是成本节约或生产力
随着人工智能重塑市场格局,我们相信采用人工智能驱动的战略和运营的公司将处于加速增长和效率提升的最佳位置。保持敏捷并主动应对人工智能集成挑战可以区分市场领导者和追随者,使 2025 年成为 GTM 创新和转型的关键一年。
免责声明
本演示材料所表达的观点属于 ICONIQ Venture & Growth(“ICONIQ”或“本机构”),源自专有研究,可能具有主观性,不得作为作出投资决策的依据。
本演示材料仅供一般信息参考,不构成投资建议,且不得作为作出任何投资决策的依据。本演示材料中的信息无意构成且不构成财务、会计、税务、法律、投资、咨询或其他专业建议或服务。本演示材料任何内容均不构成、也不应被解释为参与任何投资活动或交易的要约、邀请或招揽,包括出售任何证券的要约或购买任何证券的招揽;此类要约或招揽仅可依据正式的发行文件和认购协议作出,包括但不限于此处提及的任何投资基金或投资产品。
未经 ICONIQ 事先同意,严禁复制或分发本演示材料的全部或部分内容,或披露其中任何内容。
本演示材料可能包含基于当前计划、估算及预测的前瞻性陈述。谨提醒本演示材料的接收者(“您”),多项重要因素可能导致实际结果或成果与前瞻性陈述所表达或暗示的内容存在重大差异。本演示材料中的数字、数据及案例仅用于说明,无法保证 ICONIQ 或其任何合作伙伴及关联机构的实际结果将与本演示材料所预期的结果一致。此处未包含有关利益冲突的信息,而此类冲突可能十分重大。此处提及的投资企业及其他相关方,可能仅反映 ICONIQ 过往投资的部分精选名单。
此处部分经济及市场信息可能取自已发布的来源,和/或由其他相关方编制。尽管我们认为这些来源可靠,但 ICONIQ 及其任何关联机构、合作伙伴、员工和代表均不对该等信息的准确性承担任何责任。
除非另有说明,本演示材料中的所有信息均以向您提供之日为准,内容如有变更,恕不另行通知。从提供之日至您实际接收或审阅之日,相关信息可能已不再是最新信息,或可能已经发生变化(且可能是重大变化)。ICONIQ 不承担更新或以其他方式修订本演示材料所含任何信息、预测、预估或估算的义务,包括为反映相关内容提供之日后经济或市场状况或其他情况的变化,或反映未预期事件的发生而作出的任何修订。
为免疑义,ICONIQ 在提供本演示材料的过程中,并未以任何方式担任顾问或受托人;向您提供本演示材料不会在您与 ICONIQ 之间建立任何关系。
ICONIQ 是一家多元化金融服务机构,与可能成为 ICONIQ 基金有限合伙人的人士存在直接客户关系。尽管某人可能在此被称为本机构的“客户”,但任何基金的有限合伙人均不会仅因其有限合伙人身份而成为 ICONIQ 的客户。无法保证任何 ICONIQ 基金的投资将实现盈利,或达到本演示材料所述人士过往投资的表现。
本演示材料中的任何信息仅面向适用法律法规所定义的、具有经验的机构投资者或专业投资者(“专业投资者”)。任何非专业投资者均不是本演示材料及此处讨论事项的预期接收对象。
ICONIQ 是某些 ICONIQ Partners (UK) LLP 的商业名称。 ICONIQ Partners (UK) LLP(注册号:973080)是 Kroll Securities Ltd.(注册号:466588)的指定代表,该公司由金融行为监管局授权并受其监管。 ICONIQ Partners (UK) LLP 是一家有限责任合伙企业,成员为 ICONIQ Capital (UK) Ltd、Seth Pierrepont 和 Lou Thorne,注册于英格兰和威尔士,注册办事处位于 27 Soho Square, London W1D 3QR。 ICONIQ Partners (UK) LLP 担任 ICONIQ Capital LLC 的顾问
除非另有说明,本演示材料所表达的观点属于 ICONIQ Venture and Growth(“ICONIQ”或“本机构”),源自专有研究,可能具有主观性,不得作为作出投资决策的依据。本演示材料所使用的信息取自众多来源。其中部分公司为 ICONIQ Venture and Growth 的投资企业。ICONIQ Venture and Growth 不对从这些来源获得的信息的准确性作出任何陈述或保证。
本演示材料仅供一般信息参考,不构成投资建议,且不得作为作出任何投资决策的依据。本演示材料中的信息无意构成且不构成财务、会计、税务、法律、投资、咨询或其他专业建议或服务。本演示材料任何内容均不构成、也不应被解释为参与任何投资活动或交易的要约、邀请或招揽,包括出售任何证券的要约或购买任何证券的招揽;此类要约或招揽仅可依据正式的发行文件和认购协议作出,包括但不限于此处提及的任何投资基金或投资产品。
未经 ICONIQ 事先同意,严禁复制或分发本演示材料的全部或部分内容,或披露其中任何内容。
本演示材料可能包含基于当前计划、估算及预测的前瞻性陈述。谨提醒本演示材料的接收者(“您”),多项重要因素可能导致实际结果或成果与前瞻性陈述所表达或暗示的内容存在重大差异。本演示材料中的数字、数据及案例仅用于说明,无法保证 ICONIQ 或其任何合作伙伴及关联机构的实际结果将与本演示材料所预期的结果一致。此处未包含有关利益冲突的信息,而此类冲突可能十分重大。此处提及的投资企业及其他相关方,可能仅反映 ICONIQ 过往投资的部分精选名单。
此处部分经济及市场信息可能取自已发布的来源,和/或由其他相关方编制。尽管我们认为这些来源可靠,但 ICONIQ 及其任何关联机构、合作伙伴、员工和代表均不对该等信息的准确性承担任何责任。
除非另有说明,本演示材料中的所有信息均以向您提供之日为准,内容如有变更,恕不另行通知。从提供之日至您实际接收或审阅之日,相关信息可能已不再是最新信息,或可能已经发生变化(且可能是重大变化)。ICONIQ 不承担更新或以其他方式修订本演示材料所含任何信息、预测、预估或估算的义务,包括为反映相关内容提供之日后经济或市场状况或其他情况的变化,或反映未预期事件的发生而作出的任何修订。此处数字或金额可能因汇率波动而增加或减少。
为免疑义,ICONIQ 在提供本演示材料的过程中,并未以任何方式担任顾问或受托人;向您提供本演示材料不会在您与 ICONIQ 之间建立任何关系。
ICONIQ 是一家多元化金融服务机构,与可能成为 ICONIQ 基金有限合伙人的人士存在直接客户关系。尽管某人可能在此被称为本机构的“客户”,但任何基金的有限合伙人均不会仅因其有限合伙人身份而成为 ICONIQ 的客户。无法保证任何 ICONIQ 基金的投资将实现盈利,或达到本演示材料所述人士过往投资的表现。
本演示材料中的任何信息仅面向适用法律法规所定义的、具有经验的机构投资者或专业投资者(“专业投资者”)。任何非专业投资者均不是本演示材料及此处讨论事项的预期接收对象。
ICONIQ 是 ICONIQ Partners (UK) LLP 的商号。ICONIQ Partners (UK) LLP(注册编号:973080)是 Kroll Securities Ltd.(注册编号:466588)的指定代表;后者获英国金融行为监管局授权并受其监管。ICONIQ Partners (UK) LLP 是一家有限责任合伙企业,其成员为 ICONIQ Capital (UK) Ltd、Seth Pierrepont 和 Lou Thorne。该企业在英格兰及威尔士注册,注册地址为 27 Soho Square, London W1D 3QR。ICONIQ Partners (UK) LLP 担任 ICONIQ Capital LLC 的顾问。
