保险人工智能领域的技术争论已基本平息。大量文档的工作流程、接收和分类是法学硕士的良好候选者,但人类仍然有自己的判断力。
更有趣的问题是,十年后将发挥重要作用的保险人工智能公司与那些不会产生影响的保险人工智能公司之间的区别是什么。在过去的一年里,我们与运营商、经纪商、MGA 和运营商的领导者一起对我们的观点进行了压力测试。
我们认为这可以归结为三件事。获胜的平台将在完整的反馈循环中拥有自己的行动和结果,以推动更好的决策,通过受控的审计和验证赢得信任,并重新调整保险的销售方式。
护城河是根据反馈循环构建的,而不仅仅是工作流程自动化
摄取、总结和路由工具很有价值,但它们也正在成为赌注。我们认为,更持久的平台将是将工作流程操作与下游结果连接起来,并利用这些连接随着时间的推移变得更加智能。
提交的帐户最终是否成为政策?早期干预后索赔是否升级?随着时间的推移,承保决策是否提高了投资组合质量?如今许多工作流程工具无法回答这些问题。他们衡量的是活动,而不是影响。
构建闭环系统的公司,将行动和结果反馈到系统中,以改进未来的决策,随着时间的推移,它们可能会拥有根本不同的产品。一个支持数千项索赔、捕获所采取的行动、观察结果并纳入人工审查的平台开发了新进入者无法轻易复制的证据基础。这种不对称性随着每个周期而复合。
我们在与 EvolutionIQ 合作的早期就看到了这一逻辑,EvolutionIQ 指导检查人员在残疾和伤害索赔方面做出更好的决策——显示医疗摘要、标记升级风险并推荐次佳行动——并在此过程中建立了持久的信息优势。我们在与 Assured 的合作中看到了类似的模式,从数字 FNOL 开始,扩展到更广泛的索赔智能平台,利用专有数据层来实现责任评估并直接处理排名前 10 的一些承运人的索赔。
正如纽约人寿和西北互助银行前 CDAO 的 Don Vu 所说:“人工智能在保险业的变革不仅仅在于使现有工作流程变得更快。真正的机会是重新构想业务的运作方式:在哪里集中承保注意力,哪些理赔需要干预,以及工作流程中人类的判断最重要的地方。从结果中学习并从一开始就嵌入人类监督和治理的平台将成为保险公司信任的平台,能够承担更多责任并随着时间的推移推动逐步功能变革。”
信任往往是限制因素
在保险等受到严格监管的行业中,人工智能代理可以自动执行许多任务。然而,决定这些代理是否可以大规模采用的因素最终可能取决于供应商是否能够有效地驾驭变革管理和信任。
我们采访过的许多最老练的操作员并没有问“人工智能能做什么”。他们问“我们可以验证、审计和辩护什么”。
人工智能无法揭示建议背后的证据、标记不确定性、记录决策路径并保持在定义的护栏内,无论准确性如何,都不太可能获得扩大的范围。可能成功的公司将是那些通过在每一步创建可审核性、允许人类参与高风险决策的许可工作流程以及让操作员有信心随着时间的推移扩展系统处理范围的跟踪记录来设计系统以逐步赢得信任的公司。
我们相信受控自主是在受监管行业中扩展的架构。
重新思考分布层
分销,特别是经纪人和代理人的角色,是保险业的支柱。美国财产和意外险市场由大约 40,000 家机构和 15,000 家经纪人组成,其中大多数是中小型市场,拥有大约 4,000 家保险公司和他们所服务的保单持有人。 2024 年美国财产和意外伤害保费中,独立代理人和经纪人的保费占 61.5%,其中商业险保费的 87.2% 1。这种模式延伸到了人寿保险,它通常是“出售,而不是购买”。独立分销现在占美国个人人寿保险销售额的十分之六,高于五年前的大约一半 2。人寿保险行业还面临代理人流动率高的问题,麦肯锡估计,在典型的单独模式中,80% 的人寿代理人在最初的四年内就辞职了,从而造成了永久性的招聘和入职负担 3。扩大该领域生产商产量的人工智能可以在解决该行业最持久的成本结构之一方面发挥关键作用。
更进一步来说,经纪人和代理人需要做出一系列复杂的决策,包括每个承运人愿意承保的风险级别、他们需要什么信息、如何最好地定位账户,以及如何跨分散的系统管理后续行动。这些步骤是手动的、不一致且耗时的。许多有才华的制作人将不成比例的时间花在后勤上,而不是关系上。
人工智能可以帮助生产商打包更清晰的提交文件,将风险引导到正确的市场,并指导客户完成复杂的购买或续订决策,从而扩大产能并扩大更好的决策范围,同时保留经纪人和代理商建立关系的核心优势。
我们还越来越多地看到一类新型垂直整合初创公司进一步拥有端到端的分销层,将运营商直接连接到客户,并简化中间模型中建议和关系价值不太重要的部分。
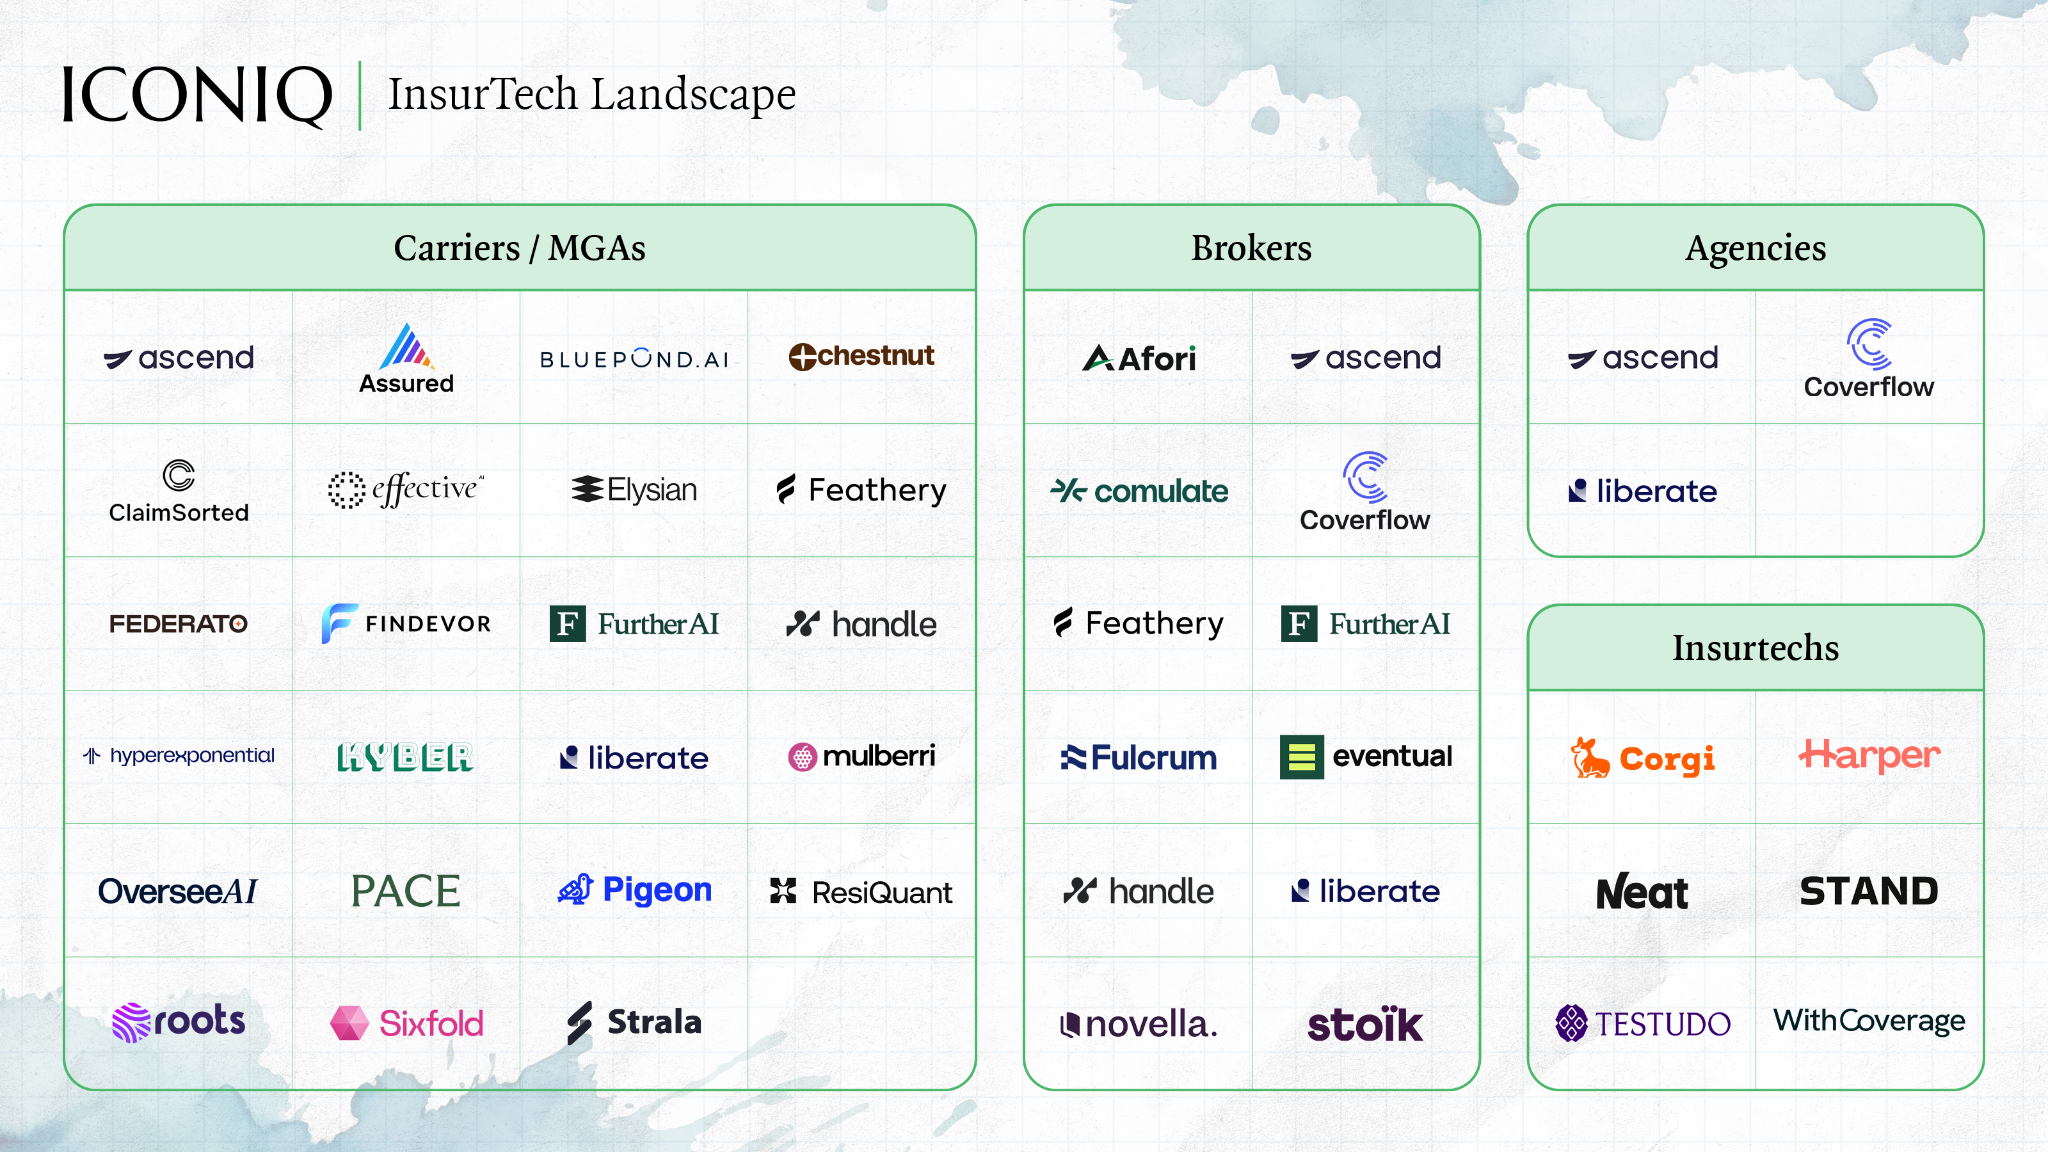
在所有这三个领域,我们看到新一波人工智能本土公司正在兴起。下面的地图列出了我们认为目前正在做最有趣工作的公司。它并不详尽,并且类别会不断发展。
我们正在寻找什么
我们相信,最好的保险人工智能公司将把工作流程与结果联系起来,通过表现出的信任赢得自主权,并将分配视为头等大事。最引人注目的实现将这三者结合在一起。
摄取 FNOL、交叉引用保单详细信息、标记升级风险、提出建议并安排后续行动(具有清晰的审计跟踪和更少的手动交接)的索赔流程不仅更加高效。它正在为每一个结案的案件构建专有数据资产。
我们相信,未来十年的保险人工智能公司现在正在建立。如果您要在此空间中进行建设,请联系 Sruthi Ramaswami (sramaswami@iconiqcapital.com) 和 Brooke Chang (bchang@iconiqcapital.com)。
发布日期:
2026 年 5 月 27 日